Actualización: noviembre 2026 — con datos a septiembre 2026
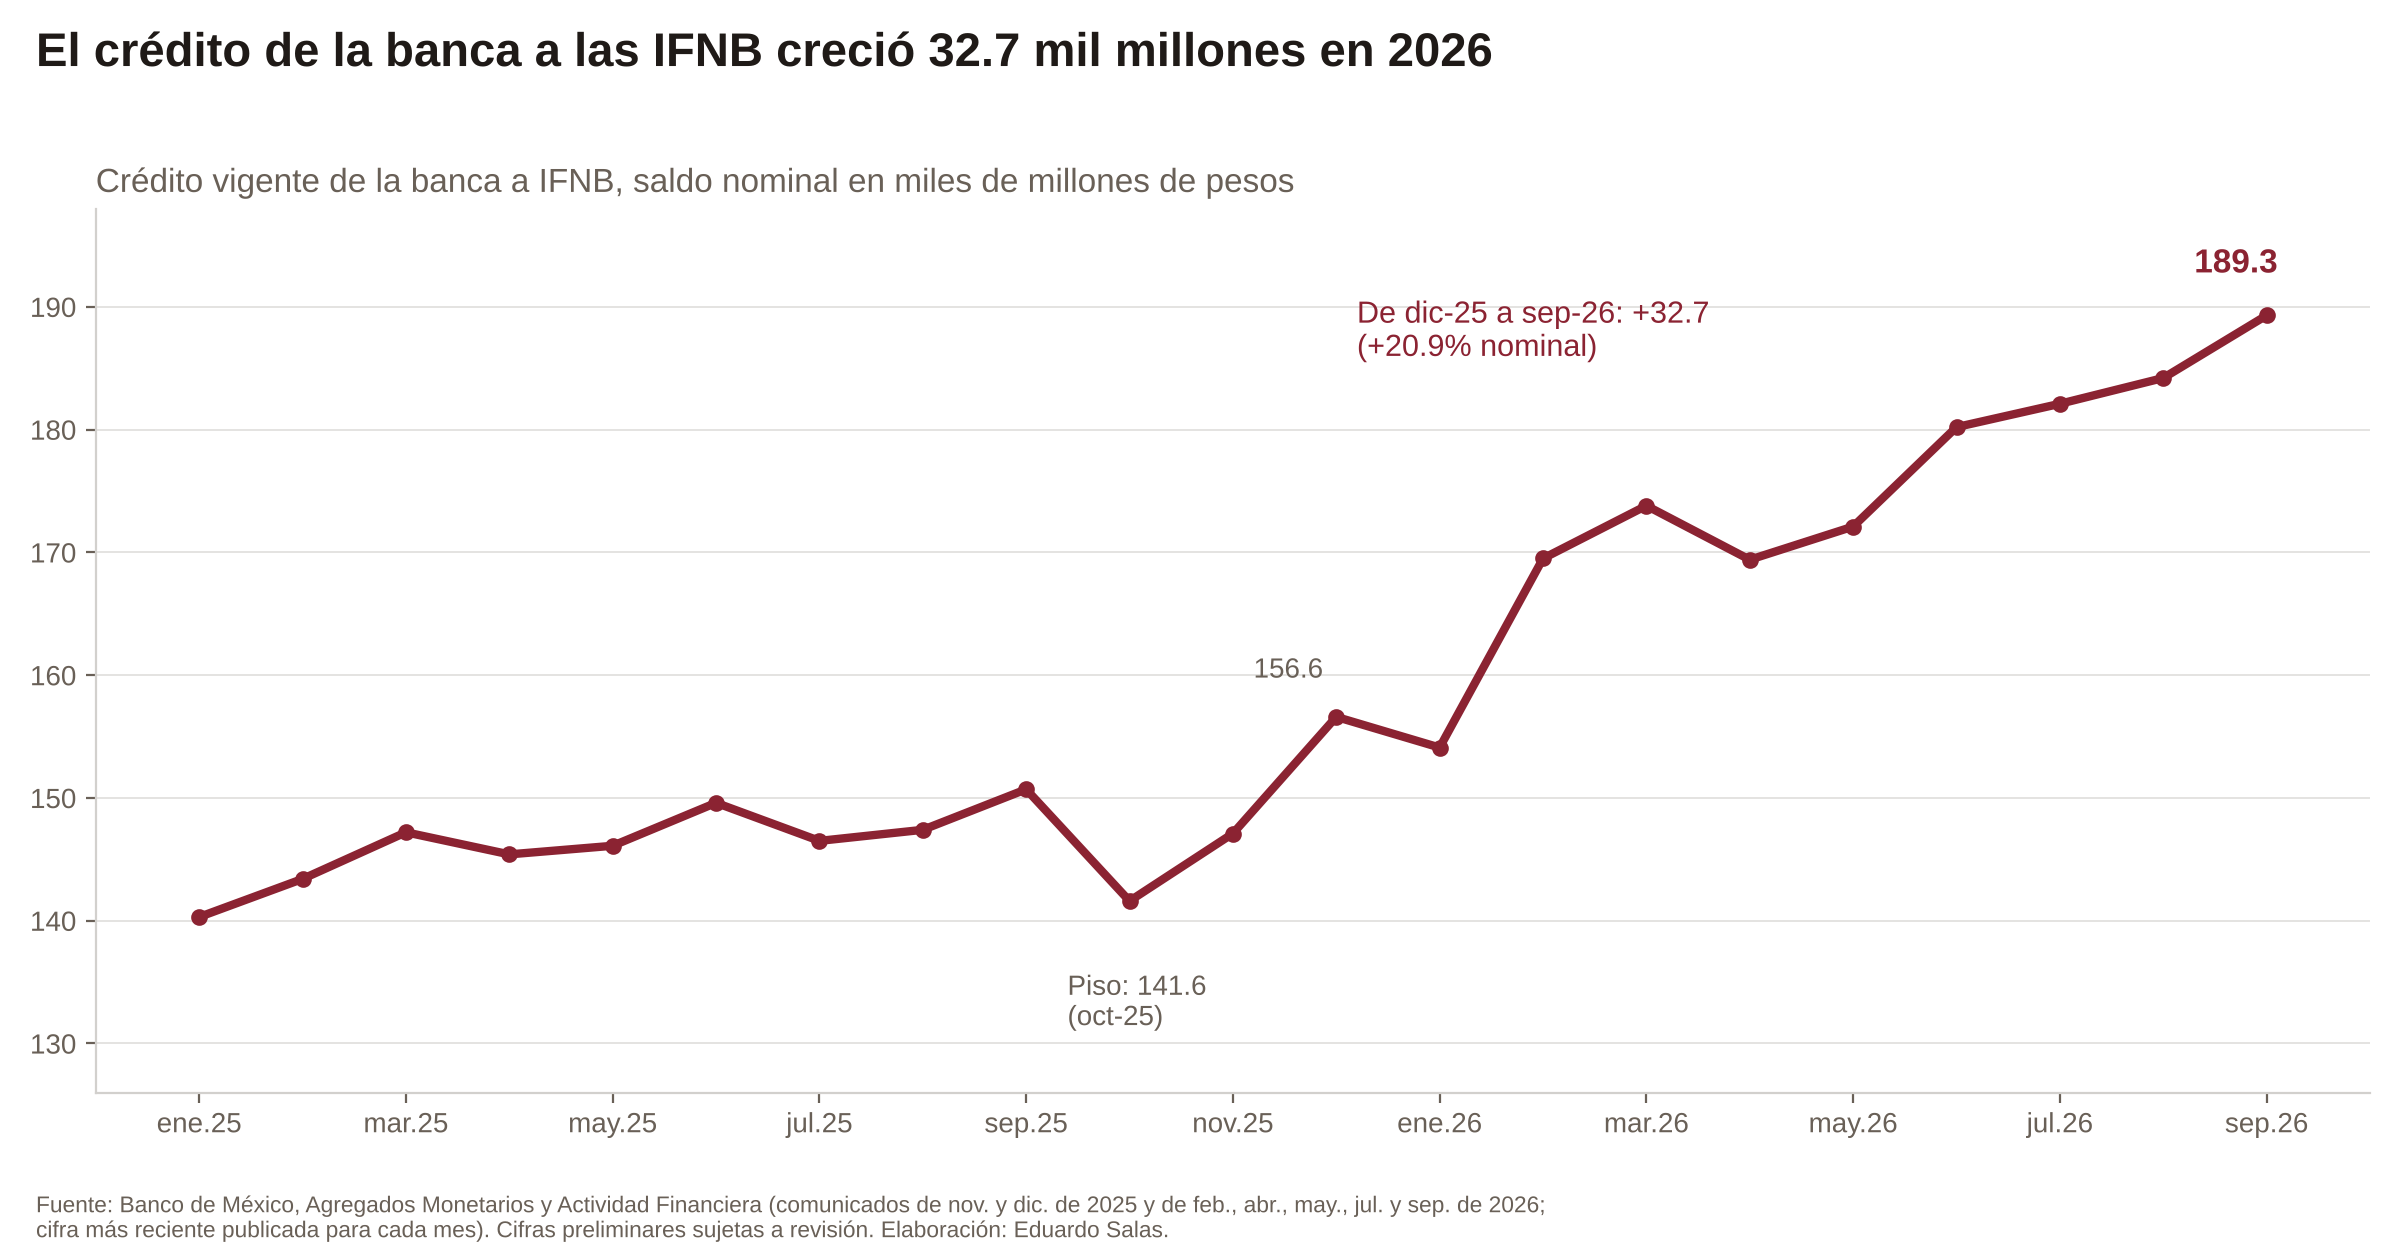
En abril escribí que el fondeo bancario a las IFNB se había revertido y que los recursos se estaban concentrando en menos manos. La primera parte se confirmó con más fuerza de la que esperaba. La segunda, no. Y vale la pena decirlo con la misma claridad.
En los últimos años, la economía de Estados Unidos ha estado en una senda de crecimiento, impulsada por una combinación de políticas fiscales y monetarias expansivas. Sin embargo, a pesar de las señales de un crecimiento económico sólido, la salud financiera de los hogares estadounidenses ha comenzado a mostrar signos de estrés.
Un artículo reciente de Bloomberg informa que los retrasos en los pagos de préstamos para automóviles y tarjetas de crédito están aumentando, lo que indica que algunos hogares estadounidenses están luchando por cumplir con sus obligaciones financieras. Según la Asociación de Banqueros de Estados Unidos, la tasa de morosidad en préstamos para automóviles ha aumentado a su nivel más alto desde 2012, mientras que la tasa de morosidad en tarjetas de crédito ha aumentado a su nivel más alto en siete años.
Este aumento en los retrasos en los pagos y la tasa de morosidad en los préstamos es motivo de preocupación, ya que puede tener un impacto significativo en la economía de Estados Unidos en general. Si bien el aumento del PIB sugiere que la economía está creciendo, el hecho de que muchas personas estén luchando para mantenerse al día con sus obligaciones financieras puede limitar el potencial de crecimiento futuro.
La regulación bancaria es esencial para garantizar la estabilidad financiera y proteger a los ahorradores y a la economía de futuras crisis financieras. En un artículo reciente de Bloomberg, se destacan los riesgos actuales que enfrenta el sistema financiero global y la necesidad de una regulación actualizada para abordar estos riesgos y evitar una nueva crisis financiera. En este artículo, exploraremos por qué la regulación bancaria es tan importante y cómo puede ayudar a prevenir el temor masivo de los ahorradores.