Actualización: noviembre 2026 — con datos a septiembre 2026
En abril escribí que el fondeo bancario a las IFNB se había revertido y que los recursos se estaban concentrando en menos manos. La primera parte se confirmó con más fuerza de la que esperaba. La segunda, no. Y vale la pena decirlo con la misma claridad.
Los números
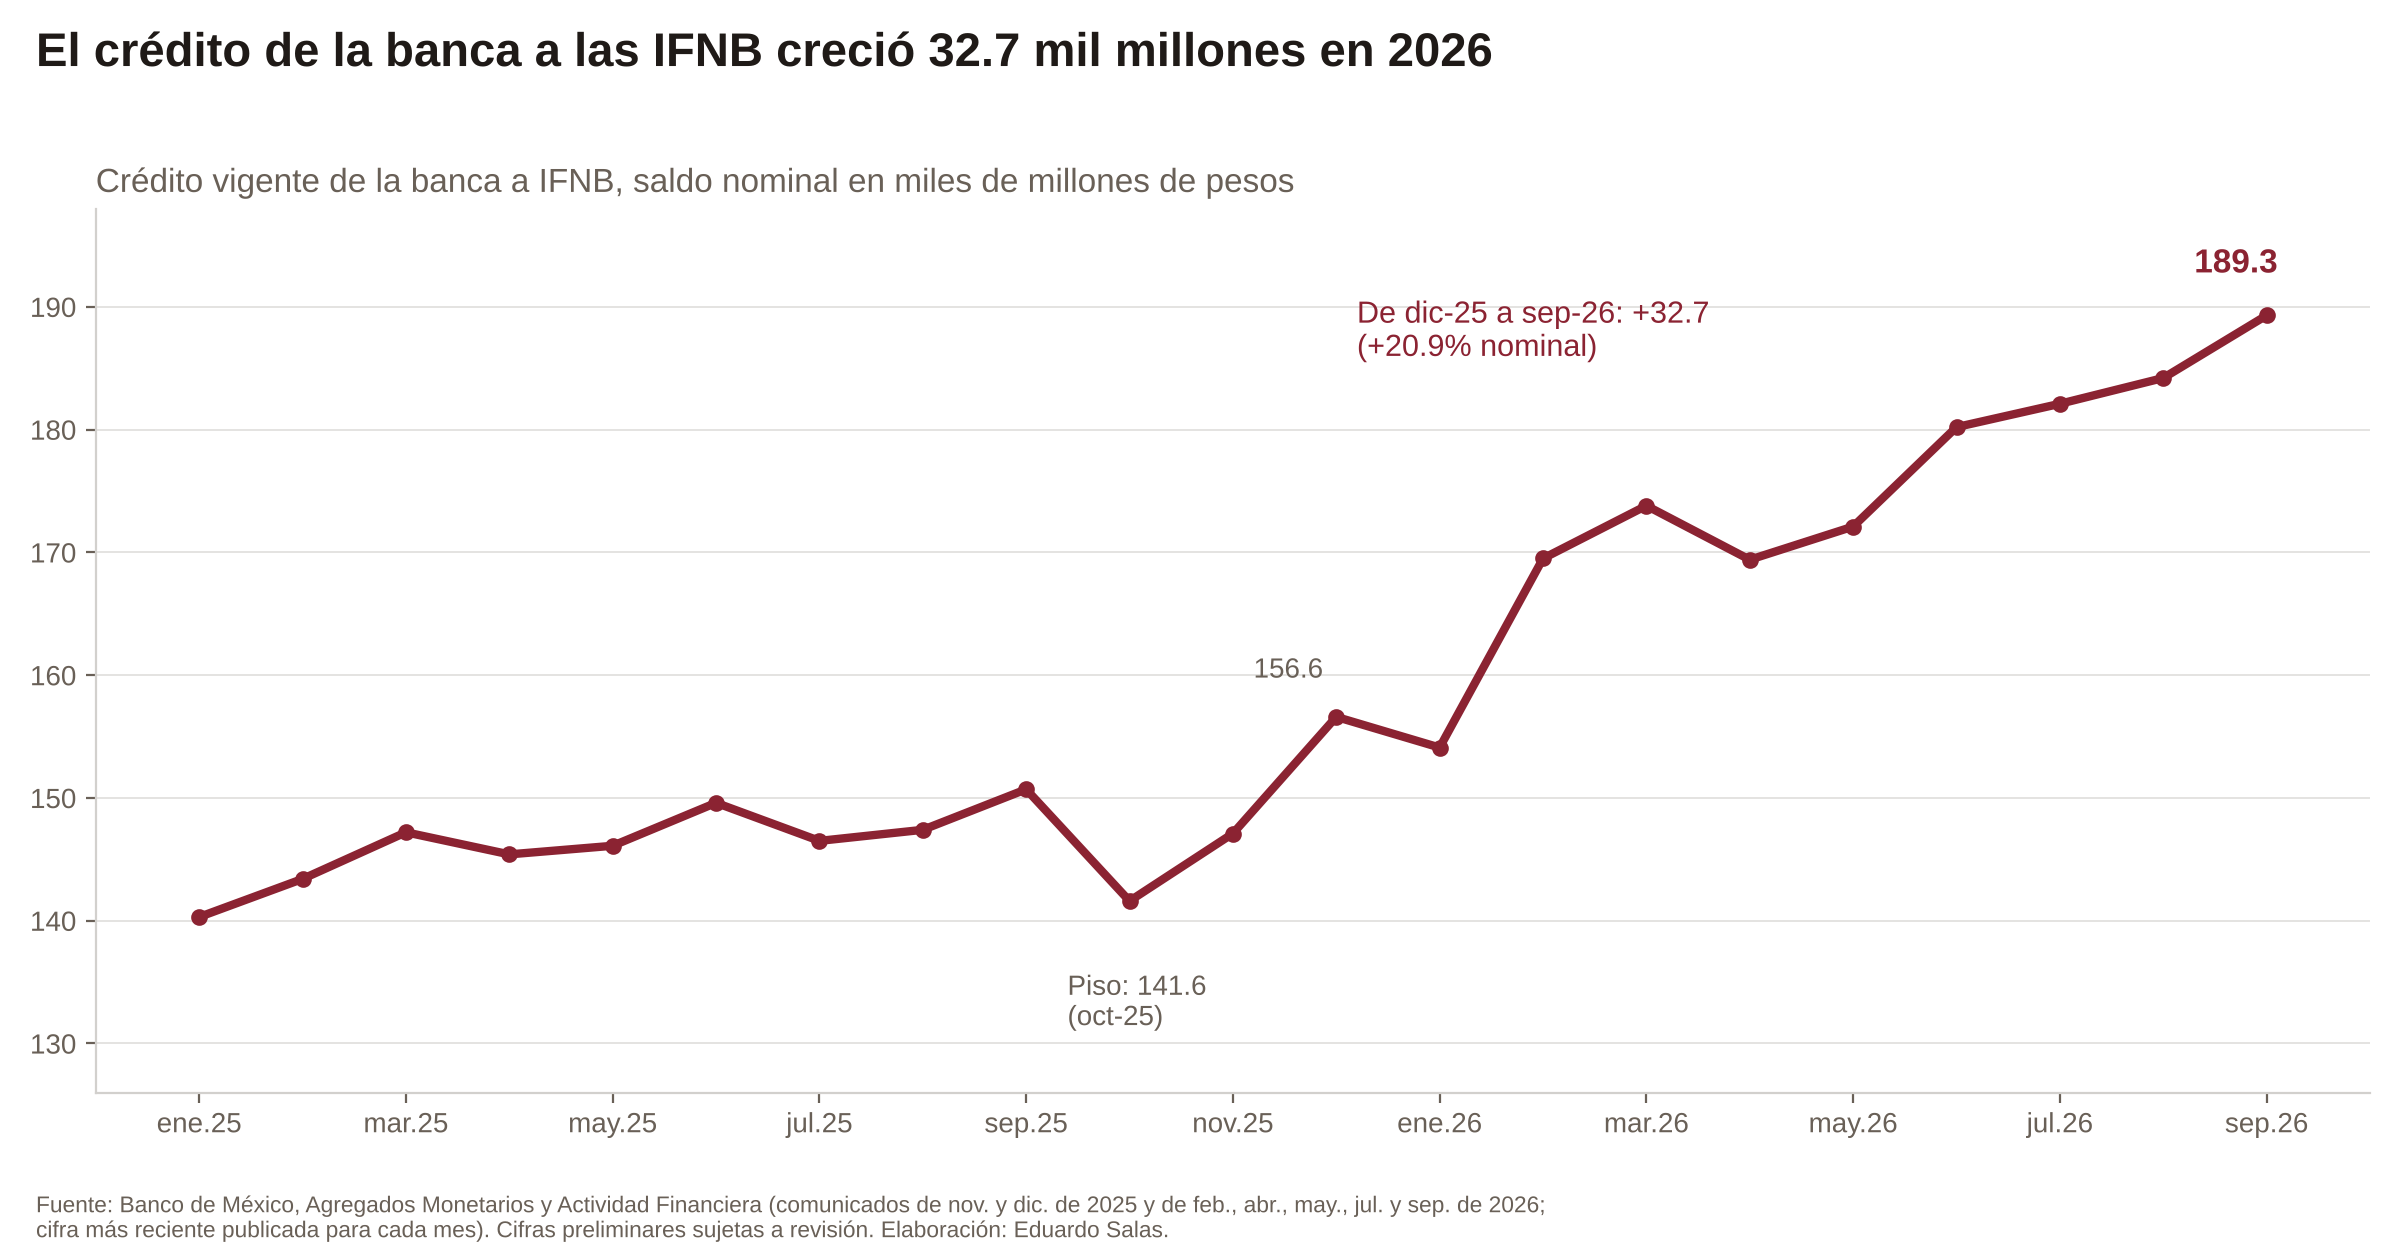
El crédito vigente de la banca comercial a intermediarios financieros no bancarios cerró septiembre de 2026 en 189.3 mil millones de pesos, con un crecimiento de 21.4% real anual. Desde junio el ritmo no ha bajado de 16%: 16.5% en junio, 20.5% en julio, 21.0% en agosto y 21.4% en septiembre.
Para dimensionarlo: en octubre de 2025 el saldo tocó su punto más bajo, 141.6 mil millones, con una caída de 9.2% real anual. En noviembre ya creció 1.8%. Del piso de octubre de 2025 a septiembre de 2026, el saldo sumó 47.7 mil millones de pesos nominales.
El financiamiento total a IFNB (crédito más valores) llegó a 203.8 mil millones y creció 19.1% real. Todo el impulso viene del crédito directo (+21.2%); la tenencia bancaria de valores emitidos por IFNB sigue a la baja (-4.9%).
¿Es solo efecto base?
No del todo, y aquí hay que ser cuidadosos. Parte del 21% se explica porque se compara contra meses en que el crédito todavía caía: en octubre de 2025 bajaba 9.2% real anual.
Pero hay un dato que no depende de la comparación anual. Entre diciembre de 2025 y septiembre de 2026, el saldo pasó de 156.6 a 189.3 mil millones de pesos: 32.7 mil millones más en nueve meses (+20.9% nominal). Eso es crédito nuevo que los bancos decidieron colocar en el sector, no un truco estadístico.
Lo que hay que corregir: la «concentración»
En abril sostuve que el sector se estaba bifurcando. El argumento era que mientras el crédito bancario a IFNB subía, la tenencia de los otros intermediarios financieros no bancarios en el agregado M2 (sus activos líquidos) caía 26.4%. Con eso calculé que el fondeo bancario equivalía al 58% de esos activos líquidos, contra 37.6% un año antes, y concluí que los recursos se concentraban en menos manos.
Los datos posteriores no sostienen esa lectura:
- La tenencia de OIFNB en M2 tocó fondo en abril (-28.6%) y después dio la vuelta: +11.6% en julio, +26.8% en agosto y +23.7% en septiembre, con un saldo de 519.2 mil millones.
- La misma razón que en febrero daba 58.1% hoy da 36.5%, prácticamente igual que en septiembre de 2025 (37.1%).
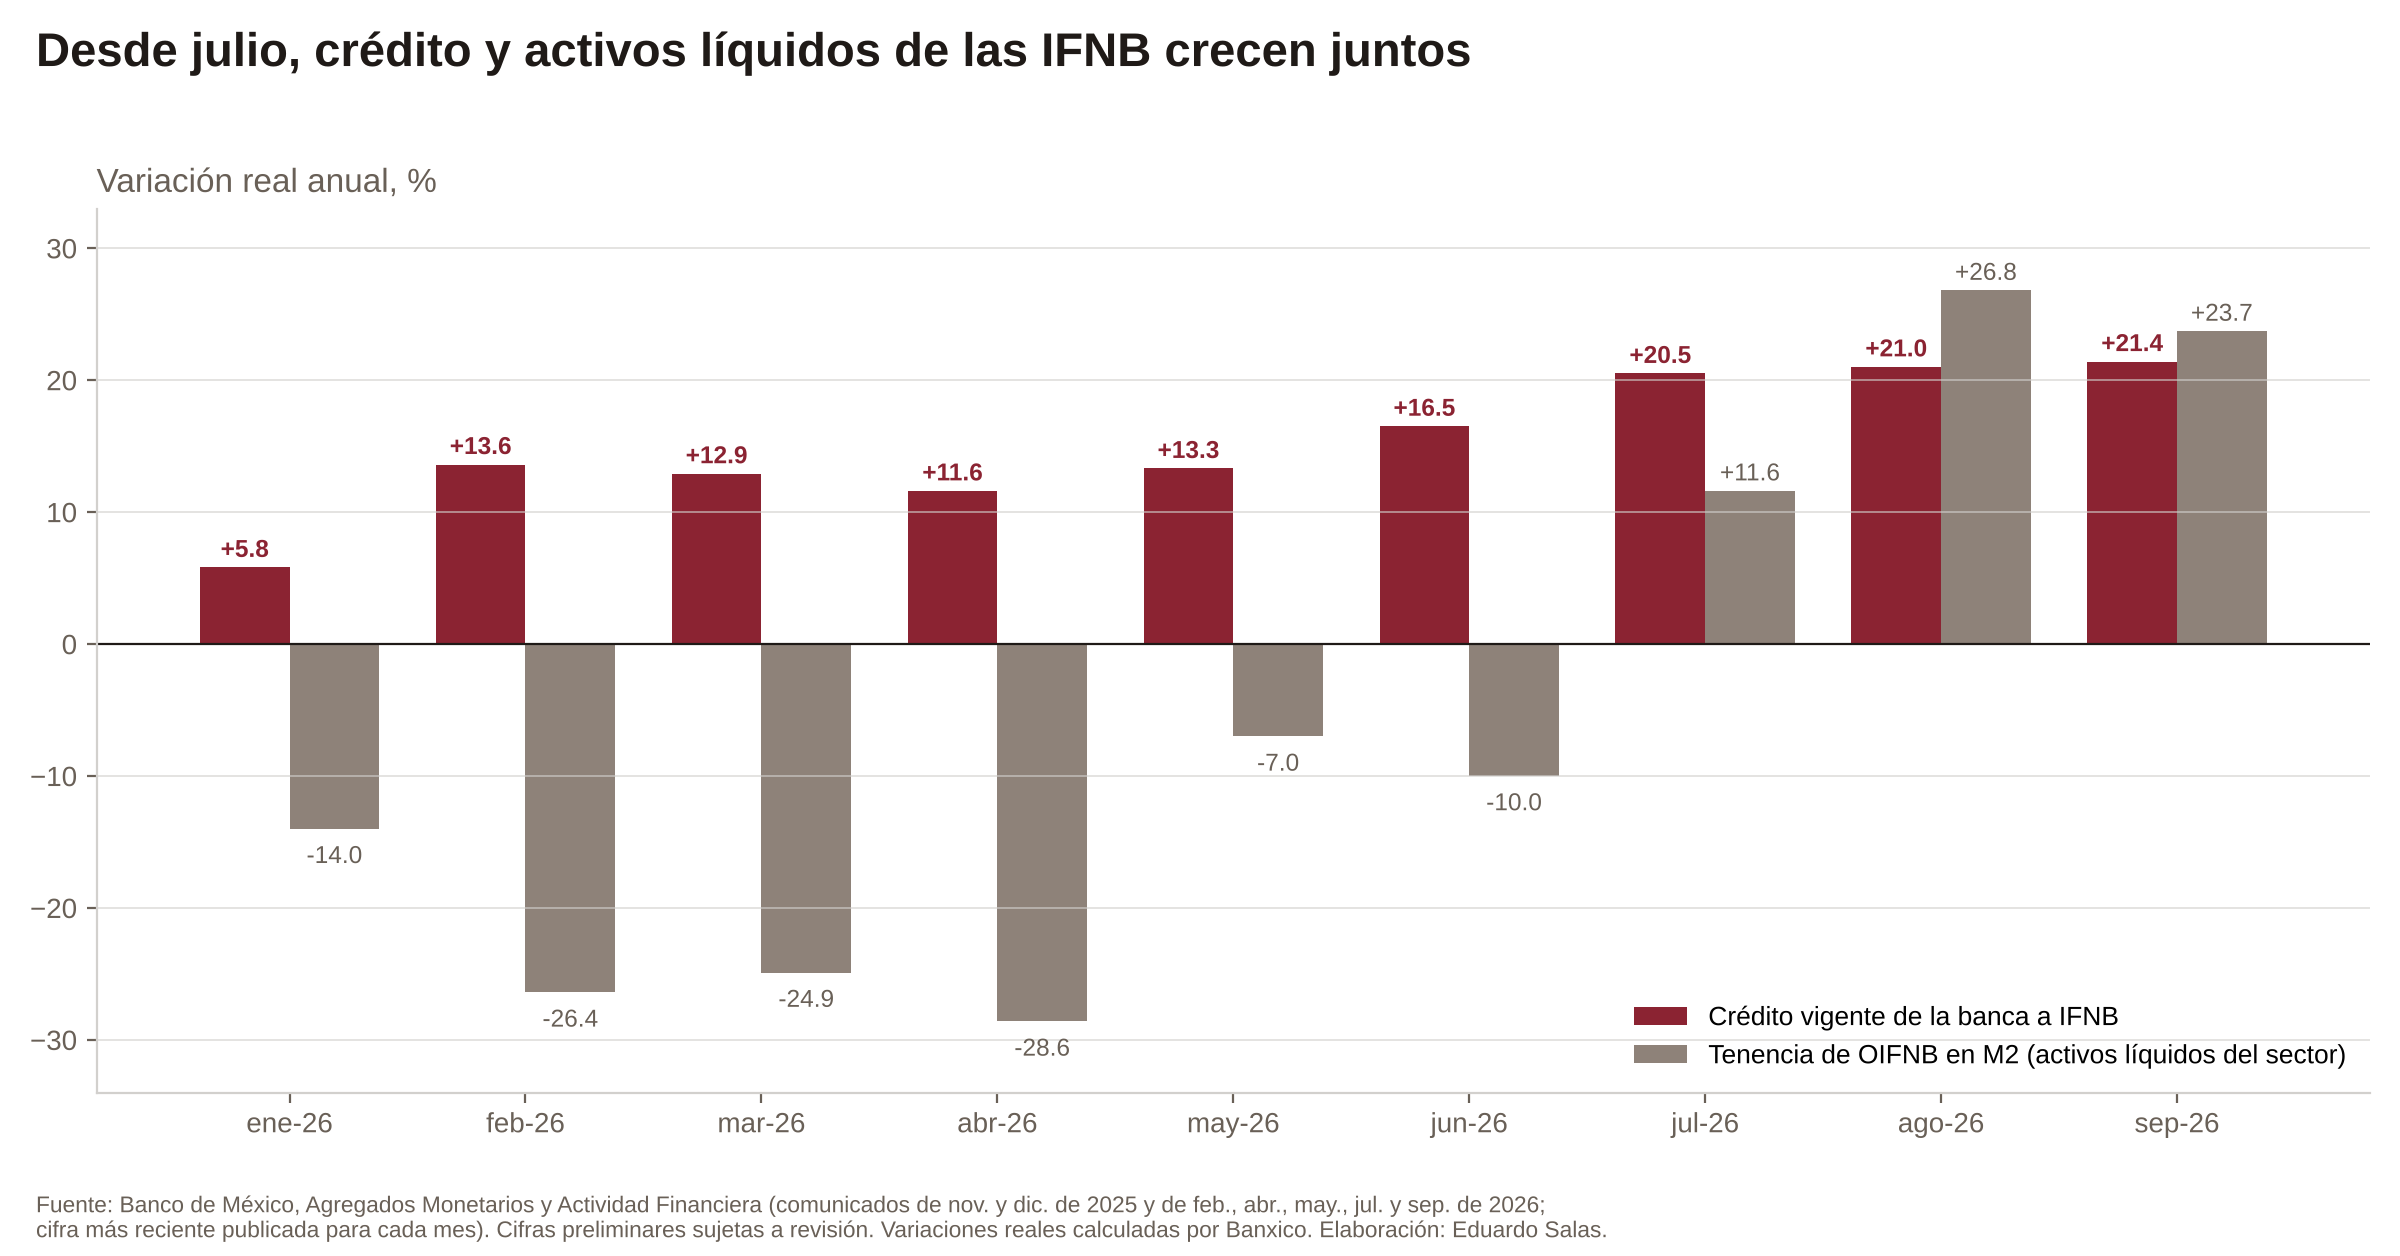
Ya advertía en abril que esa serie es muy volátil. Aun así, apoyé una conclusión fuerte en una sola razón calculada en el peor mes de la serie. Una razón aislada solo señala dónde mirar; no prueba nada por sí misma.
Con promedios de tres meses contra el mismo periodo del año anterior, el panorama es más claro. Entre febrero y abril, la tenencia promedio estaba 23.4% abajo; entre julio y septiembre, está 24.4% arriba (cifras nominales). El colchón líquido del sector se recuperó.
Lo que sí sigue en pie es que el crédito bancario no fluye parejo: va a las IFNB que los comités de crédito consideran sólidas. Pero eso hoy es una hipótesis razonable, no algo que estos datos agregados demuestren.
¿Qué explica la aceleración?
- Tasas más bajas. Banxico bajó la tasa objetivo a 6.75% en marzo y a 6.50% en mayo, cuando dio por concluido su ciclo de recortes. El 5 de noviembre recortó otra vez, a 6.25%, con votación dividida (3 a 2), y anticipó que mantendrá ese nivel por un tiempo prolongado. La TIIE a 28 días pasó de 7.29% en febrero a 6.77% en septiembre: más de medio punto menos en el costo de fondeo.
- El crédito a empresas despertó. Pasó de -1.2% en febrero a +5.4% en septiembre. Consumo crece 8.4% y vivienda 1.3%. De los cuatro grandes destinos del crédito bancario, las IFNB siguen siendo el de mayor crecimiento.
- Mayor peso del sector en la cartera. Las IFNB representan 2.44% de la cartera vigente de la banca, contra 2.12% hace un año. Sigue siendo una parte pequeña, pero es la que más crece.
La prueba que sigue pendiente
En abril dije que la prueba real llegaría en el segundo semestre de 2026, cuando la base de comparación se normalizara. Me equivoqué en el calendario. La base de octubre y noviembre de 2025 (141.6 y 147.1 mil millones) sigue siendo baja, así que las tasas anuales de esos dos meses en 2026 todavía saldrán favorecidas.
La prueba de verdad llegará con los datos de diciembre de 2026 a febrero de 2027, cuando se compare contra los meses en que el saldo ya había repuntado. Si el crédito a IFNB sigue creciendo a dos dígitos contra esa base, la recuperación será estructural. Si baja a un dígito, habremos visto un rebote fuerte, pero no un cambio de tendencia.
Para quienes trabajamos en el sector, el mensaje práctico no cambia: el fondeo bancario está disponible, pero se gana. Gobierno corporativo, cartera sana, información oportuna para el banco y fuentes de fondeo diversificadas siguen siendo la diferencia entre conseguir la línea y quedarse fuera.
Nota metodológica. Cifras de Banco de México, Agregados Monetarios y Actividad Financiera (comunicados de noviembre y diciembre de 2025 y de febrero, abril, mayo, julio y septiembre de 2026). Para cada mes se usa la cifra del comunicado más reciente; las cifras son preliminares y Banxico las revisa (por ejemplo, el saldo de diciembre de 2025 se publicó primero en 161.3 y hoy está en 156.6 mil millones de pesos). Las variaciones reales anuales son las que calcula Banxico. Los saldos, las diferencias de saldo, las razones y los promedios de tres meses son cifras nominales de elaboración propia. Crédito vigente = cartera en etapas 1 y 2 (IFRS 9). La tenencia de OIFNB en M2 incluye casas de bolsa, sofomes no bancarias, aseguradoras, almacenes generales de depósito y afianzadoras, por lo que es más amplia que el universo de crédito a IFNB.
Fuentes
- Banco de México. Agregados Monetarios y Actividad Financiera en noviembre de 2025 (31/12/2025), diciembre de 2025 (30/01/2026), febrero de 2026 (31/03/2026), abril de 2026 (29/05/2026), mayo de 2026 (30/06/2026), julio de 2026 (31/08/2026) y septiembre de 2026 (30/10/2026).
- Banco de México. Anuncios de Política Monetaria del 26 de marzo, 7 de mayo y 5 de noviembre de 2026.
- Artículo anterior: «El fondeo bancario a IFNB se revirtió: lo que los datos de 2026 revelan sobre la consolidación del sector» (10/04/2026).


 by

Deja un comentario