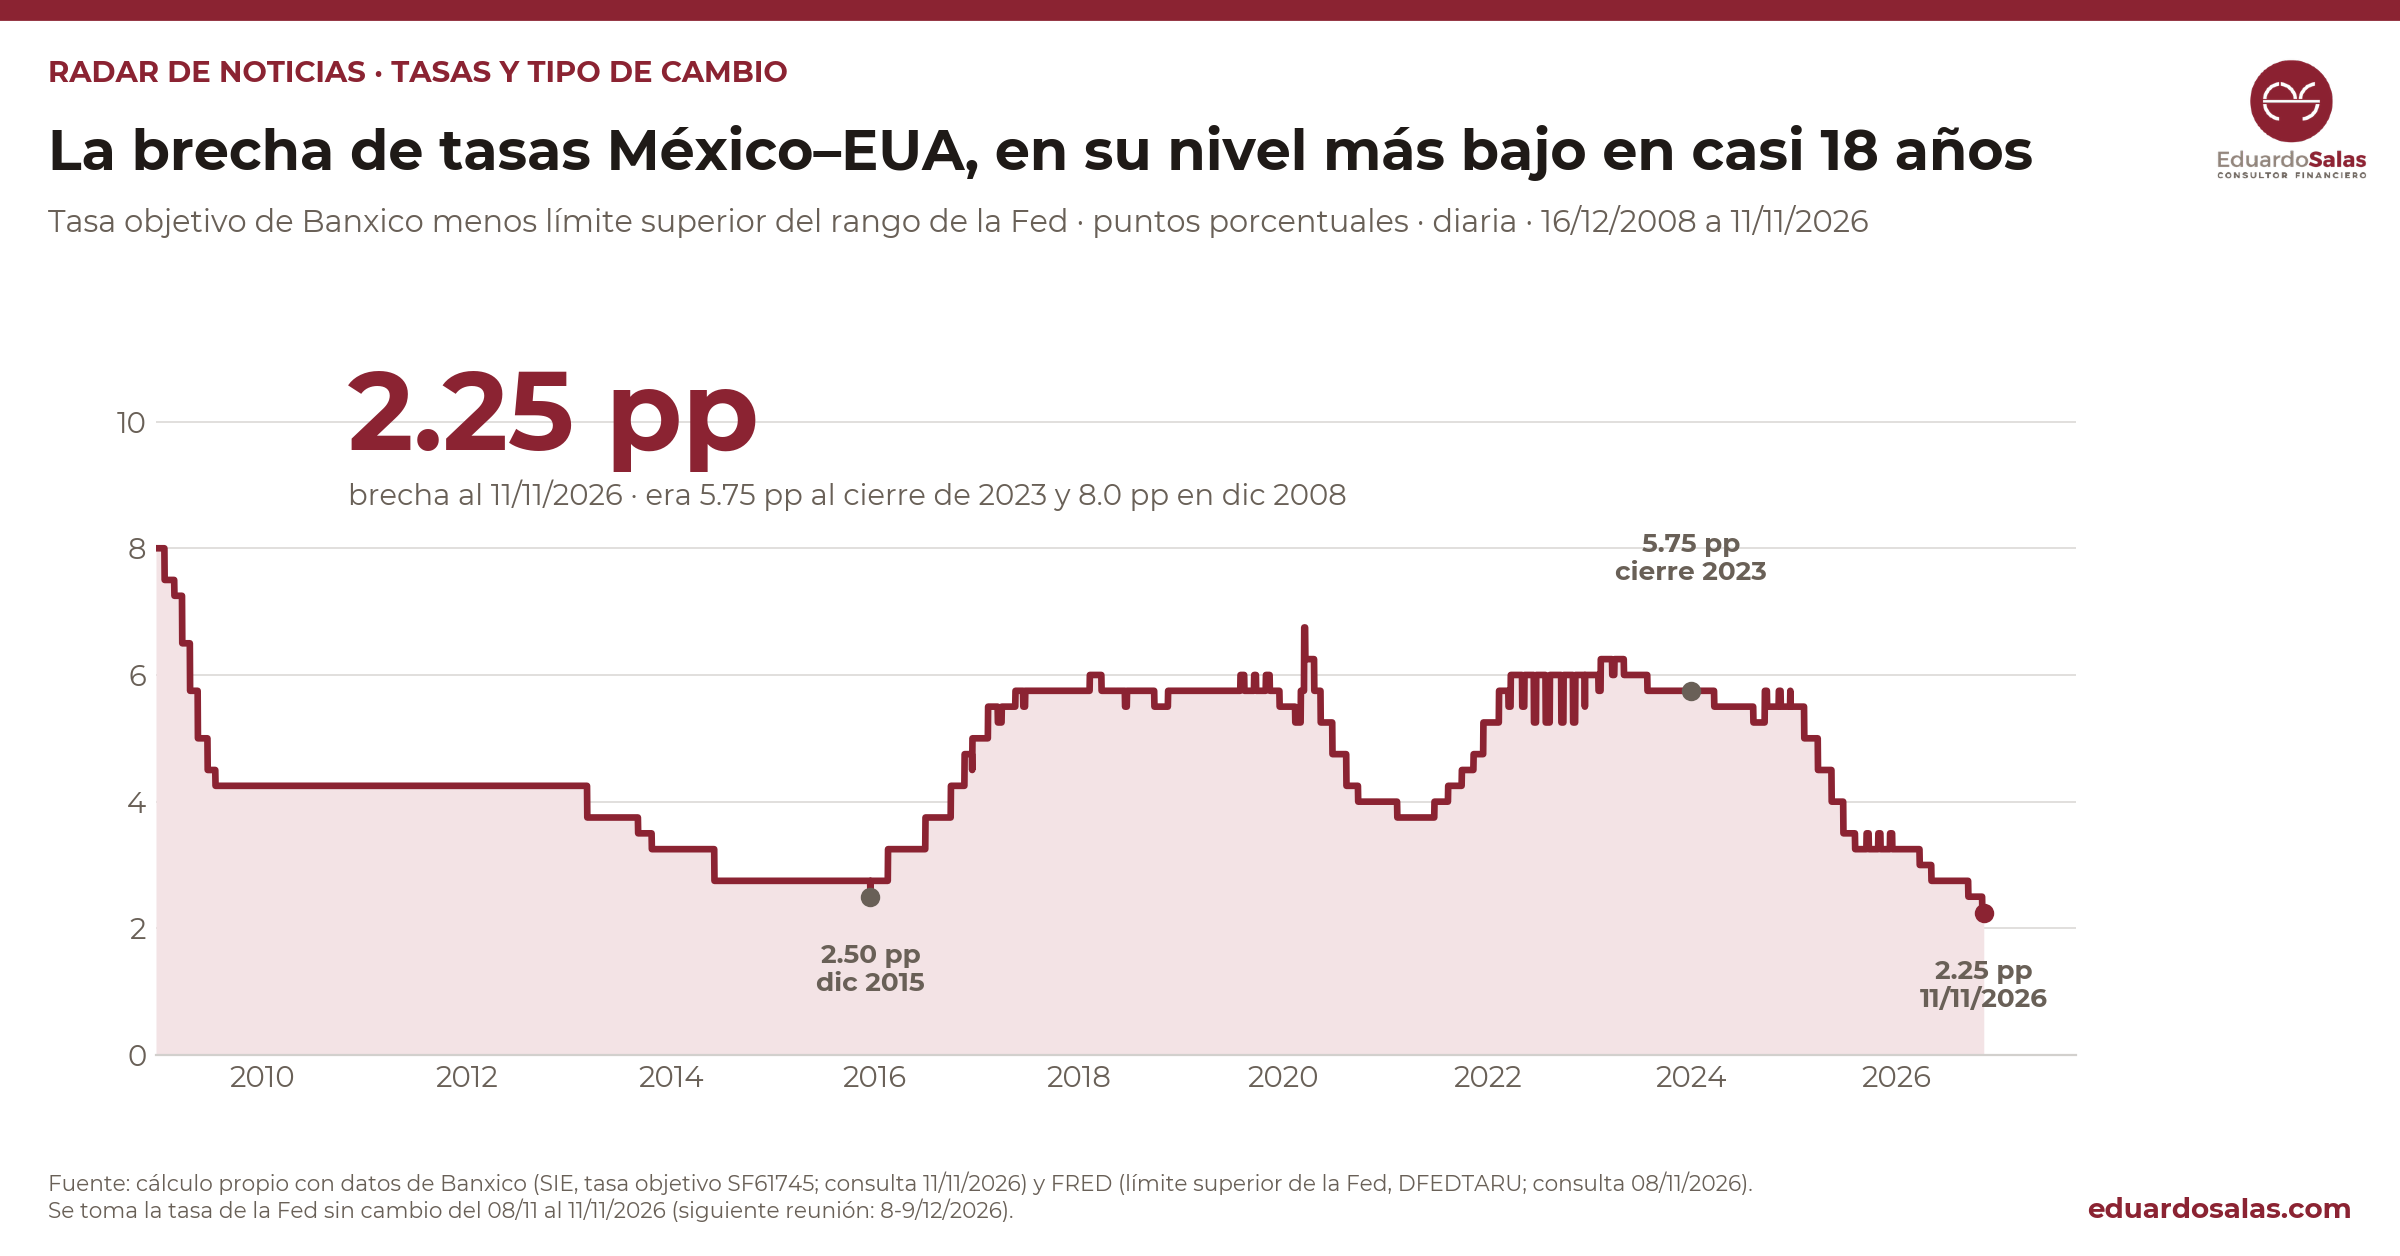
El dólar subió 9.4% desde finales de agosto. Todo apunta a que la Reserva Federal de Estados Unidos (la Fed) volverá a subir su tasa el 9 de diciembre, y el Banco de México (Banxico) acaba de bajar la suya. La diferencia entre ambas tasas quedó en 2.25 puntos porcentuales, la más baja desde diciembre de 2008. Para una empresa de Sonora que compra en dólares y vende en pesos, el golpe no se queda en el margen: con gastos fijos que no bajan, se multiplica en la utilidad. Y también toca su crédito, a sus proveedores y a los clientes de sus clientes.
Por qué el tema se calentó ahora
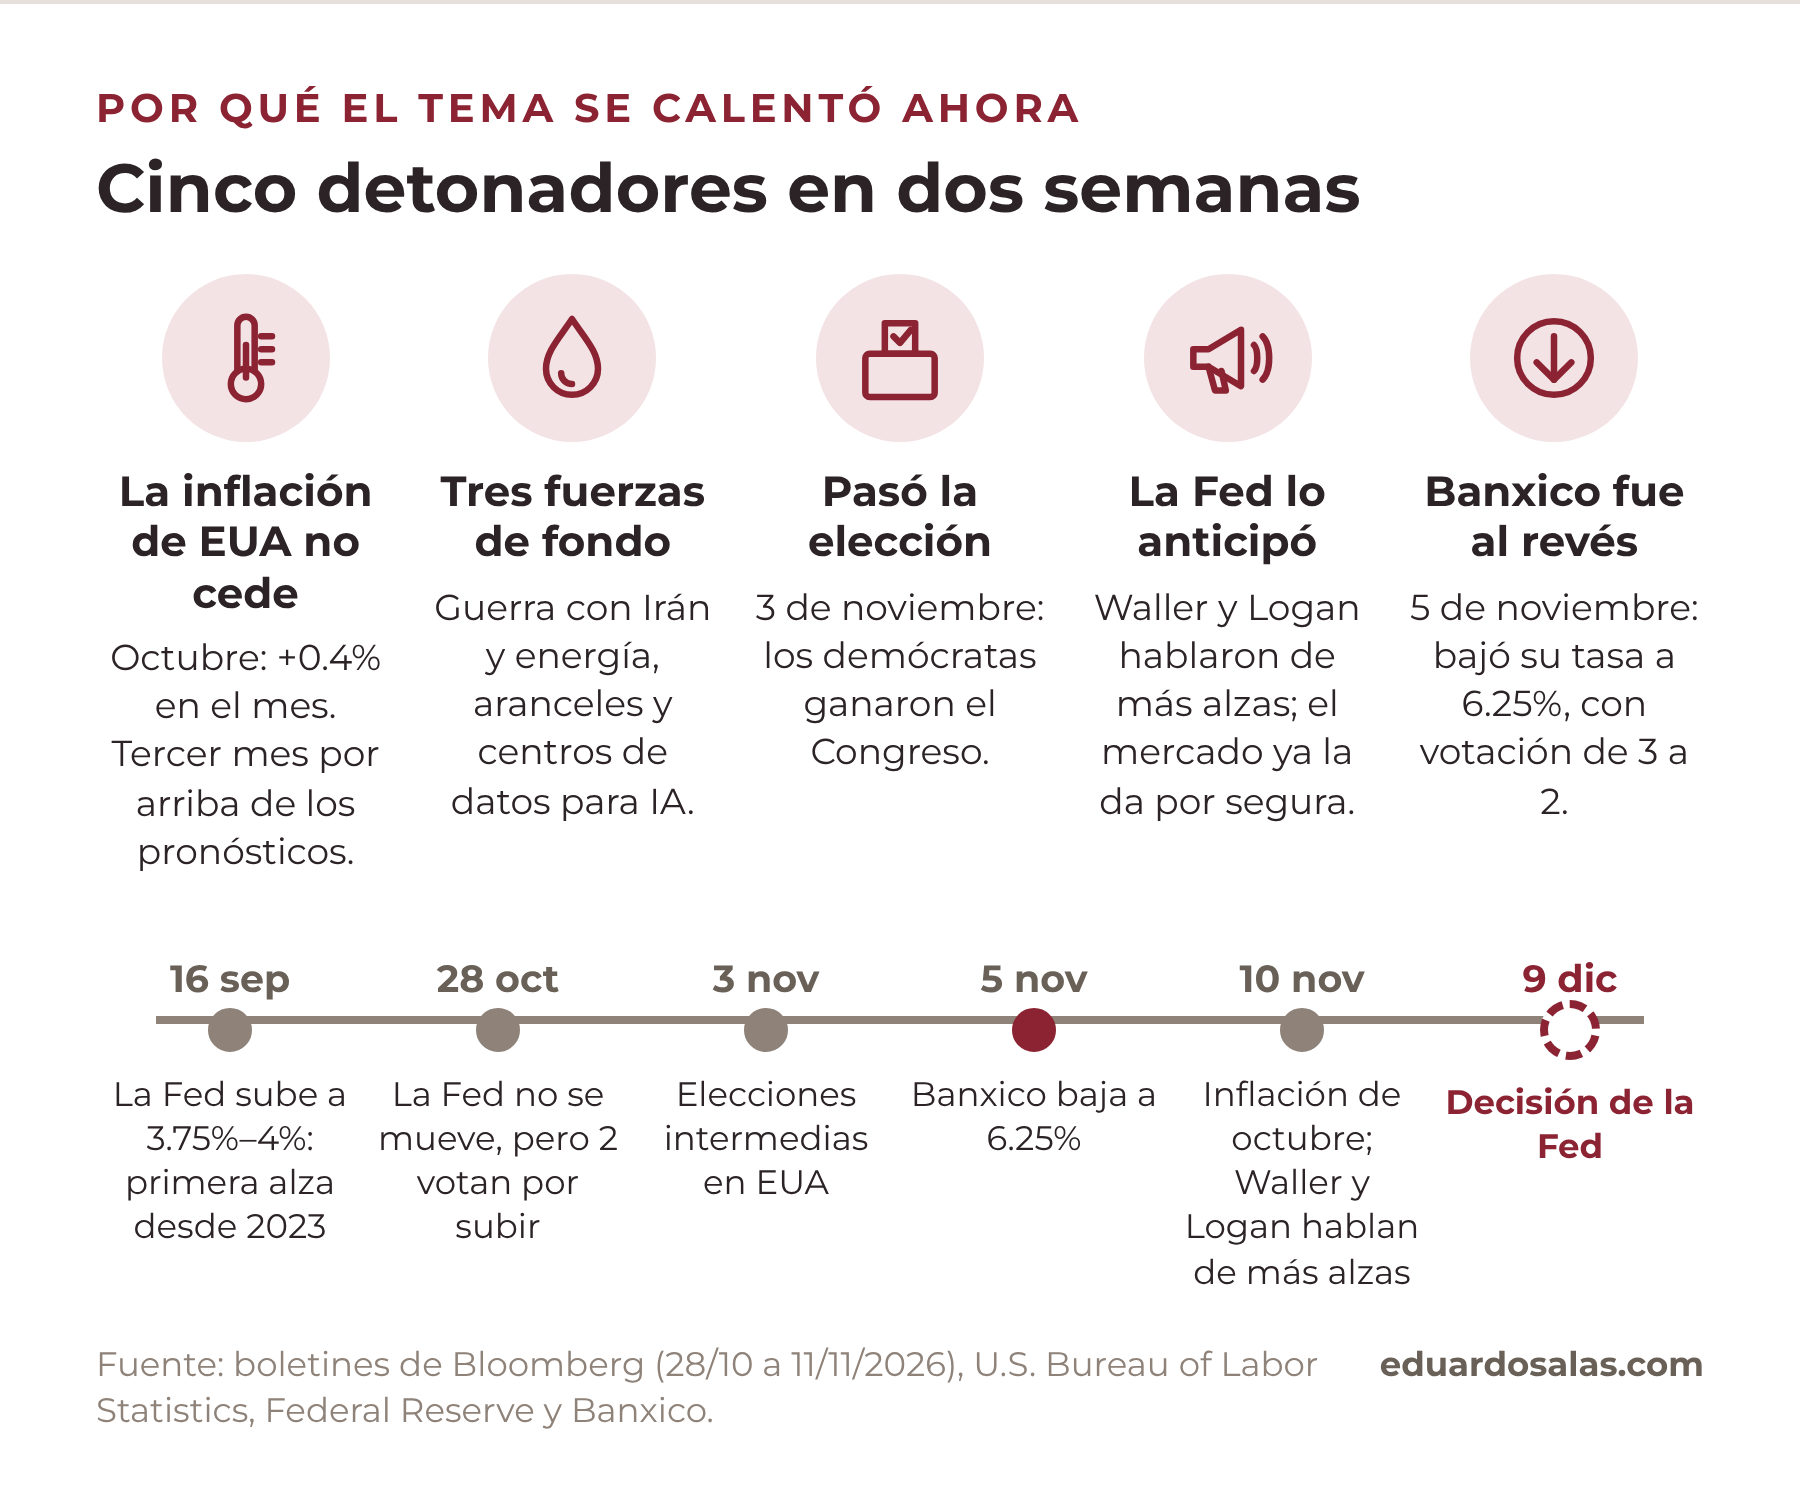
La decisión de la Fed es hasta el 9 de diciembre, pero los boletines financieros ya hablan de ella como un hecho. No es casualidad: en dos semanas se juntaron varios detonadores, y entenderlos ayuda a medir qué tan duradero es el problema.
La inflación de Estados Unidos no cede. En octubre los precios subieron 0.4% en el mes, y 0.3% sin alimentos ni energía, según la oficina de estadísticas laborales de ese país (BLS). Fue el último dato antes de la reunión de diciembre. Bloomberg reportó que el alza superó los pronósticos por tercer mes seguido y que fue amplia: no se explica por un solo rubro. Analistas citados por el mismo medio la atribuyen en parte a costos de fletes que ya pasan a los precios al consumidor.
Detrás hay tres fuerzas que no se van a resolver en un mes. Según Bloomberg, este año tres fuerzas han alimentado la inflación estadounidense. La primera es la guerra de Estados Unidos e Israel con Irán, que encareció la energía. La segunda, la guerra comercial y sus aranceles. La tercera, el auge de inversión en centros de datos para inteligencia artificial. El petróleo Brent bajó de 90 dólares el 10 de noviembre ante señales de distensión en Medio Oriente, pero el gobierno de Estados Unidos elevó su pronóstico de precios de gasolina y diésel para 2027.
Se acabó el freno político. El 3 de noviembre hubo elecciones intermedias en Estados Unidos y los demócratas ganaron el Congreso. Columnistas de Bloomberg sostienen que la Fed evitó subir en octubre para no chocar con la elección. Es una opinión, pero el dato duro es que en esa reunión dos de sus miembros ya votaron por subir.
La propia Fed lo anunció. El gobernador Christopher Waller respaldó un alza en diciembre y dijo que apoyaría una de medio punto si la inflación sigue acelerándose. Lorie Logan, presidenta de la Fed de Dallas, habló de al menos dos alzas más de un cuarto de punto. Con eso, el mercado pasó en una semana de dudar a dar el alza por segura. Según Bloomberg, la tasa del bono del Tesoro a dos años tuvo su mayor alza en un día desde el choque de los aranceles del llamado Día de la Liberación.
Y Banxico fue en sentido contrario. El 5 de noviembre bajó su tasa a 6.25%, por mayoría de tres votos contra dos. Es la combinación de las dos decisiones lo que dejó la brecha en su mínimo. Al cierre de 2023 era de 5.75 puntos.
El peso ya se movió, y no solo por las tasas
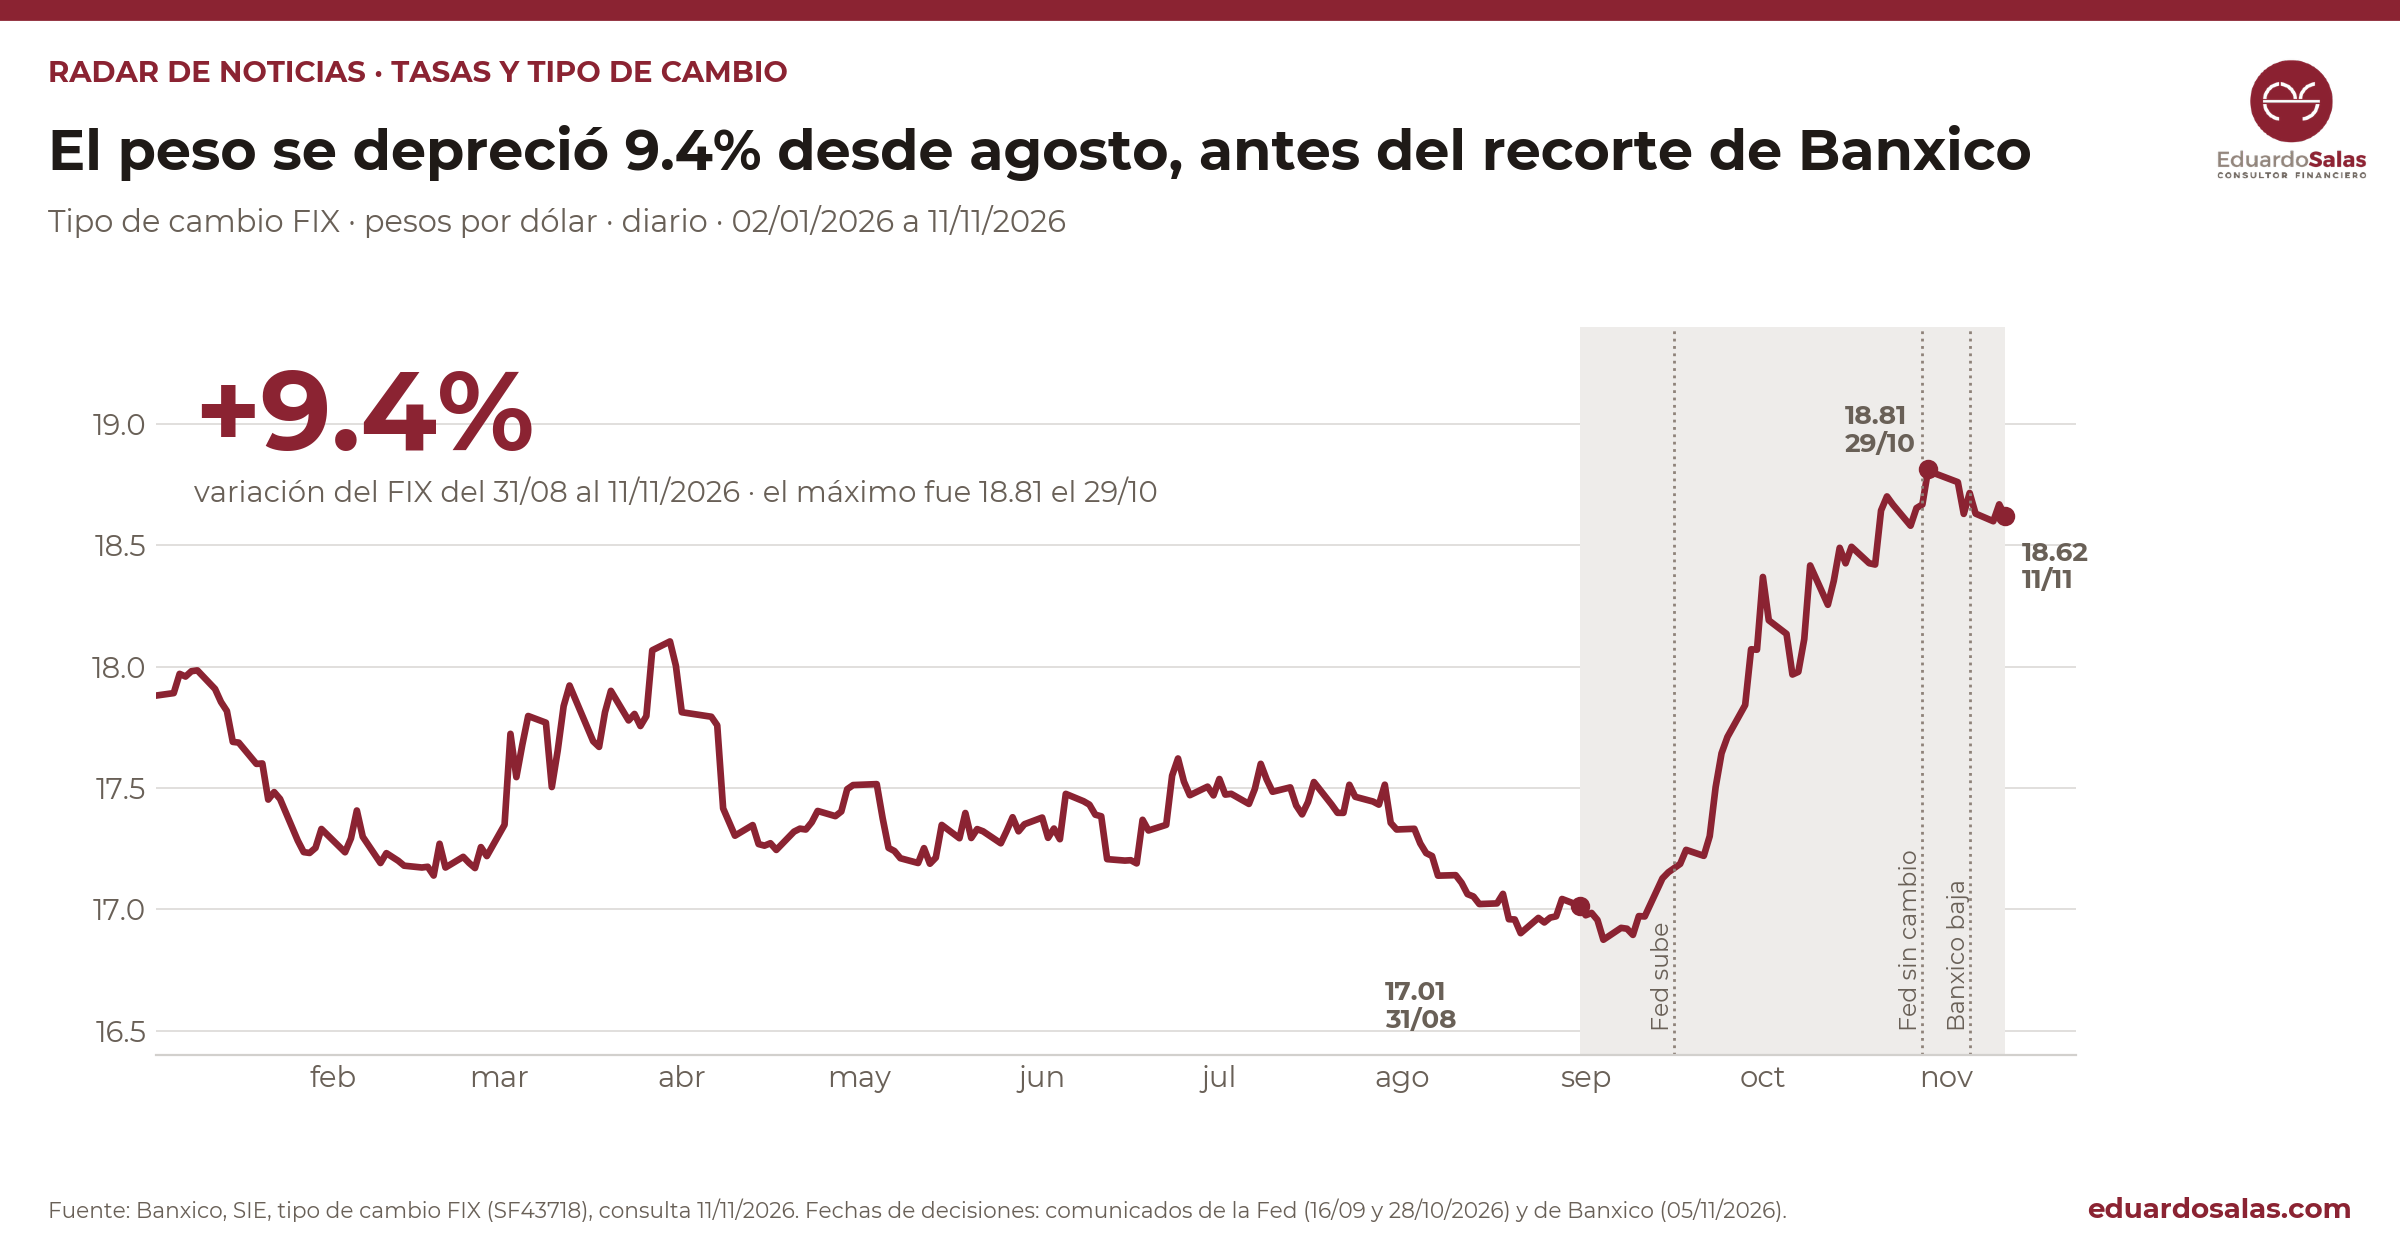
Del 31 de agosto al 11 de noviembre, el dólar pasó de 17.01 a 18.62 pesos (tipo de cambio FIX de Banxico): el peso se depreció 9.4%. El punto más alto fue el 29 de octubre, con 18.81 pesos, una semana antes del recorte de Banxico. Es decir, el movimiento ocurrió antes de esa decisión; después, el peso incluso se recuperó un poco.
La explicación más sencilla sería «Banxico bajó la tasa y el peso se cayó». Los datos no la sostienen. El peso ya venía depreciándose desde septiembre, en las mismas semanas en que la Fed subió su tasa y se acumulaban la guerra, los aranceles y la incertidumbre electoral en Estados Unidos. Que coincidan en el tiempo no prueba la causa, pero sí muestra que el recorte de Banxico no fue el detonador.
Dos cálculos propios con datos de Banxico ayudan a ponerlo en perspectiva:
- No es un mercado desbocado. La volatilidad del peso en los últimos 60 días hábiles es de 9.1% anualizada, por debajo de la mediana de 10.7% de 2016 a 2026. El peso se ha movido en una dirección, más que a saltos.
- La brecha de tasas explica poco del día a día. De 2016 a 2026, los cambios mensuales de la brecha explican menos de 3% de los cambios mensuales del peso. El resto lo mueven otros factores.
La investigación sobre países emergentes ayuda a entenderlo. Ṣebnem Kalemli-Özcan, economista de la Universidad de Maryland, encontró que cuando un país se aparta de la política de la Fed, los efectos son mayores. La Fed influye en el costo del crédito local a través de la percepción de riesgo de los inversionistas, y la política local no alcanza a compensarlo del todo.
Conclusión práctica: no conviene apostar el presupuesto a «el peso va a 19» ni a «el peso regresa a 17». Conviene prepararse para un rango.
El cubo: seis caras por donde te puede llegar
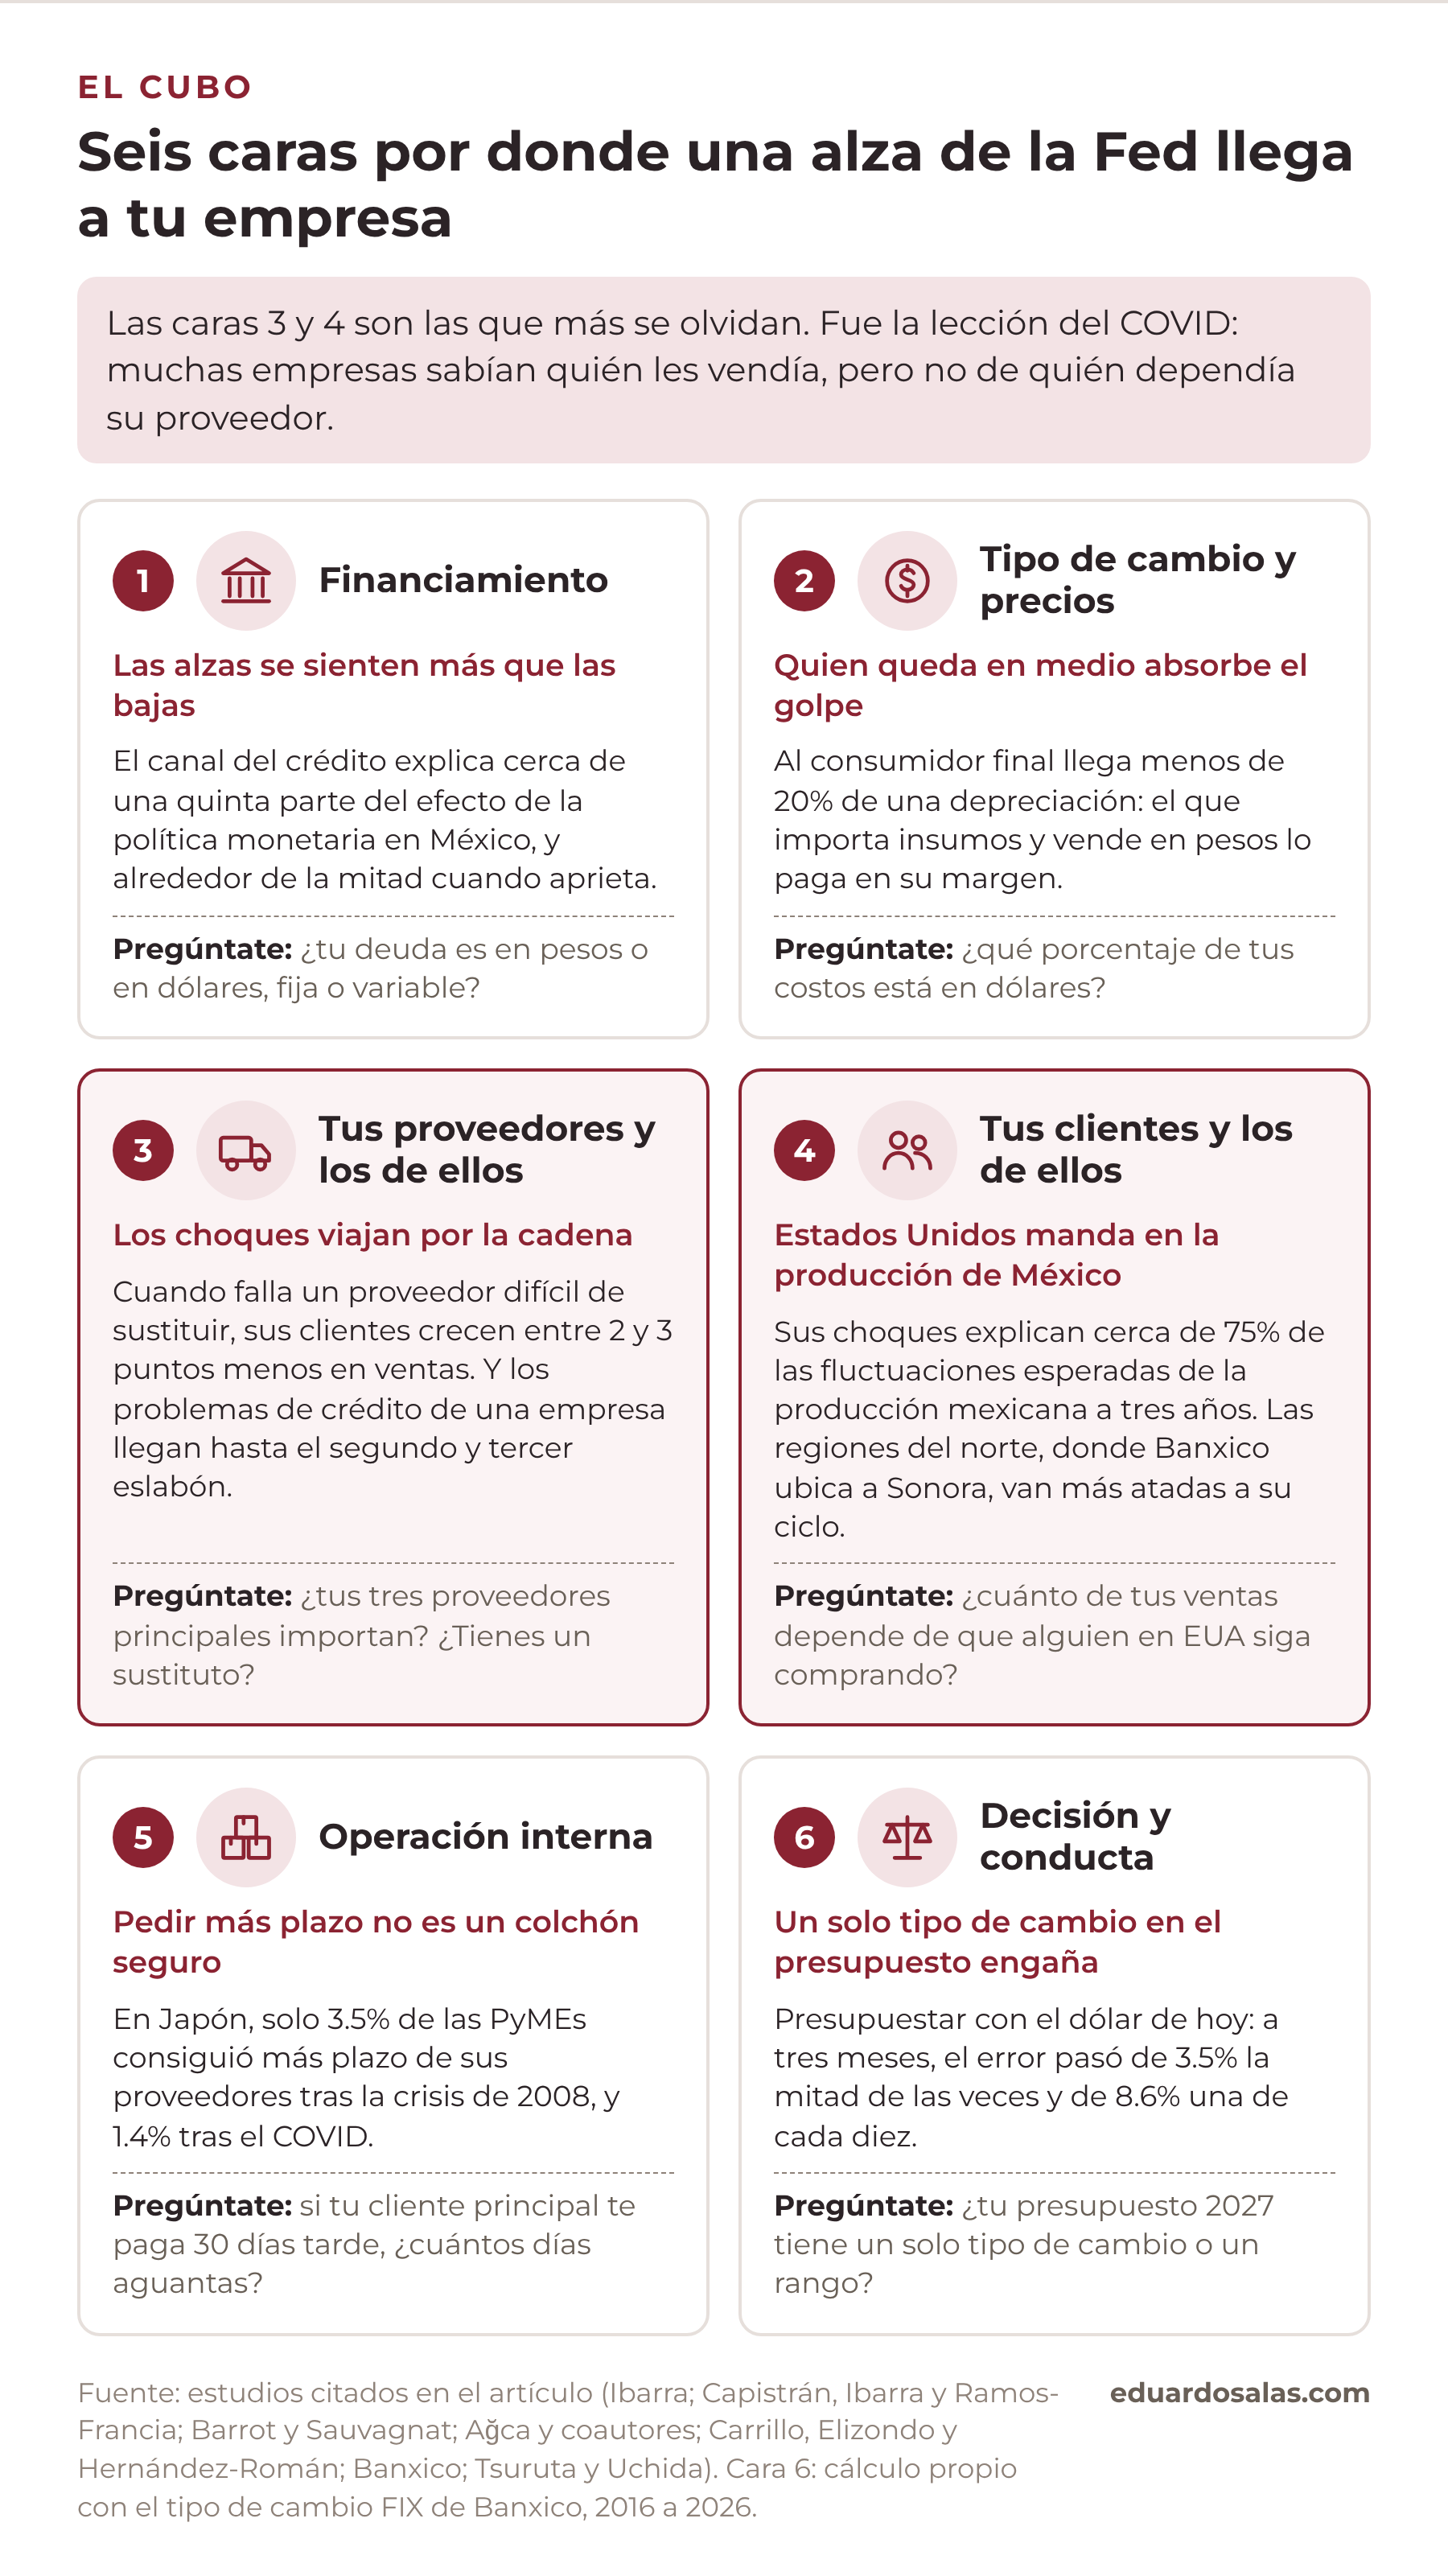
Una alza de tasas en Estados Unidos no llega a tu empresa por un solo camino. Vale la pena revisarla desde seis caras, como un cubo. Las dos que más se olvidan son la tercera y la cuarta: tus proveedores y los proveedores de ellos, y tus clientes y los clientes de ellos. Fue la lección del COVID: muchas empresas sabían quién les vendía, pero no de quién dependía su proveedor.
1. Financiamiento: ¿cambia lo que me cuesta el dinero?
Para quien tiene crédito en pesos, la noticia es mejor de lo que parece. Un estudio de la Organización para la Cooperación y el Desarrollo Económicos (OCDE) revisó cómo llegan a los créditos los cambios en la tasa de Banxico. En la tasa promedio de los créditos de corto plazo, el traspaso ha sido prácticamente completo, en unos tres meses. Si tu crédito es a tasa variable, el recorte de noviembre podría empezar a notarse en los próximos meses.
El mismo estudio advierte que no pasa igual en todos los créditos: el traspaso es incompleto en hipotecas, tarjetas y créditos automotrices, y una mayor concentración del mercado de crédito se asocia con tasas más altas. Además, el traspaso no es simétrico. Raúl Ibarra, investigador de Banxico, encontró que en México el canal del crédito explica cerca de una quinta parte del efecto de la política monetaria sobre la producción, pero alrededor de la mitad cuando la política aprieta. Dicho en simple: las alzas se sienten más que las bajas.
La percepción también cuenta. En una encuesta a PyMEs de Monterrey, las empresas de uno a cinco años y las de comercio fueron las que más dificultades percibieron para conseguir financiamiento. Y quienes más peso dieron a las decisiones de Banxico en su costo de crédito también reportaron más dificultades.
Pregunta para tu empresa: ¿qué parte de tu deuda es en pesos, en dólares, a tasa fija o variable?
2. Tipo de cambio y precios: ¿cambian mis costos en dólares o mis precios?
Aquí está la cara que más pesa para muchas empresas del norte. Investigadores de Banxico (Capistrán, Ibarra y Ramos-Francia) encontraron que una depreciación se traslada casi completa a los precios de importación, pero se diluye a lo largo de la cadena de distribución: al consumidor final llega menos de 20%. Quien queda en medio, el que compra insumos importados y vende en pesos, corre el riesgo de absorber la diferencia en su margen.
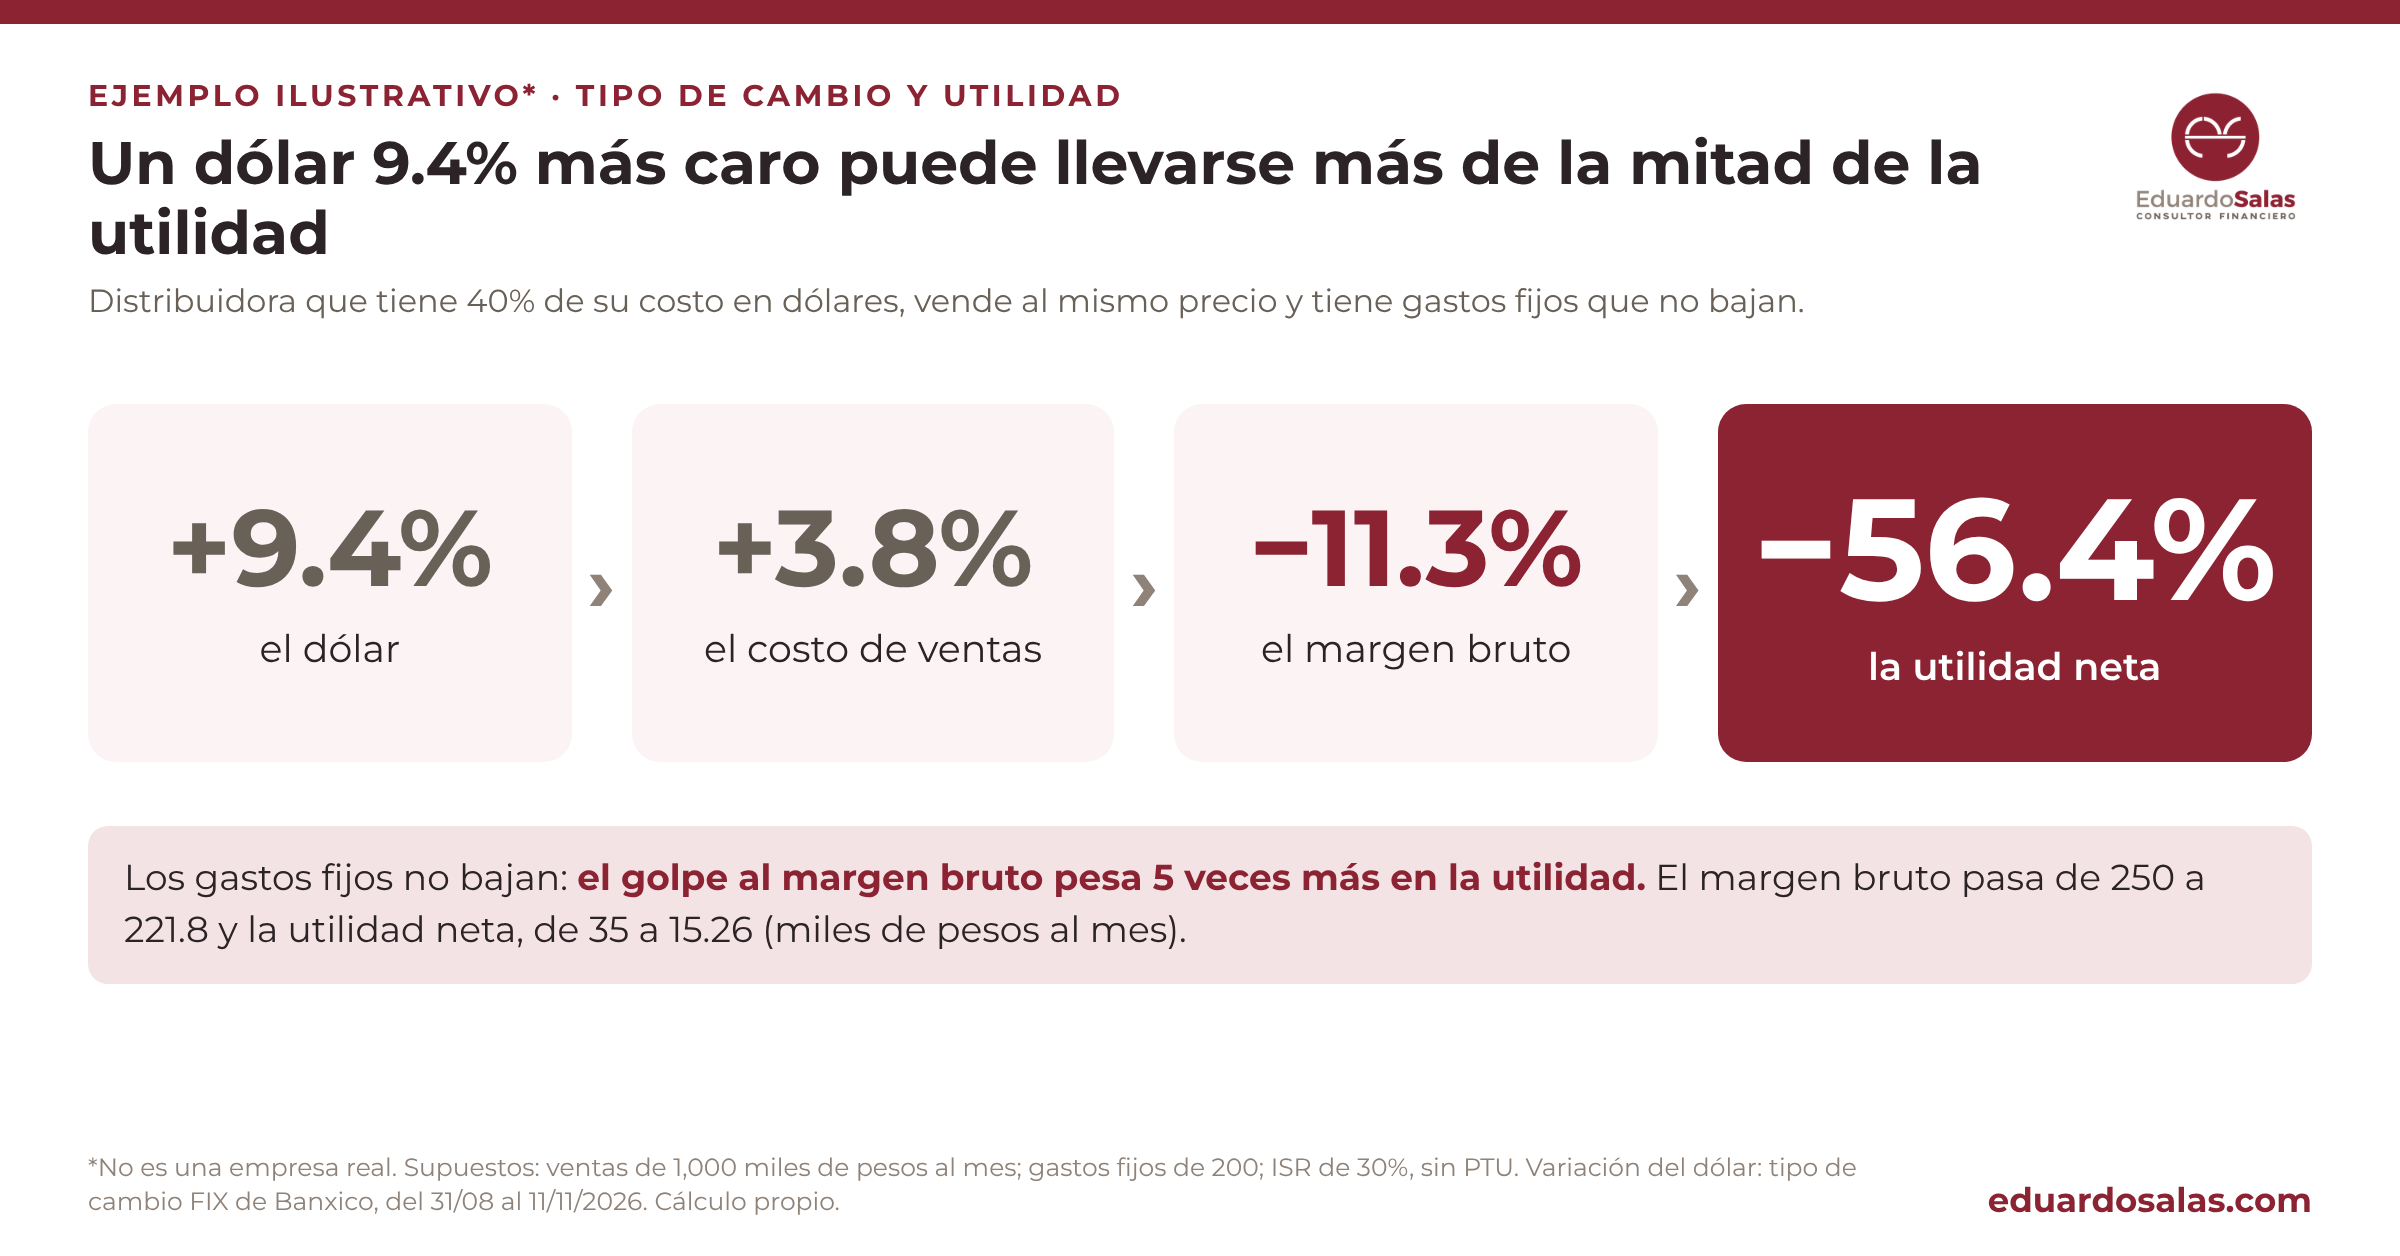
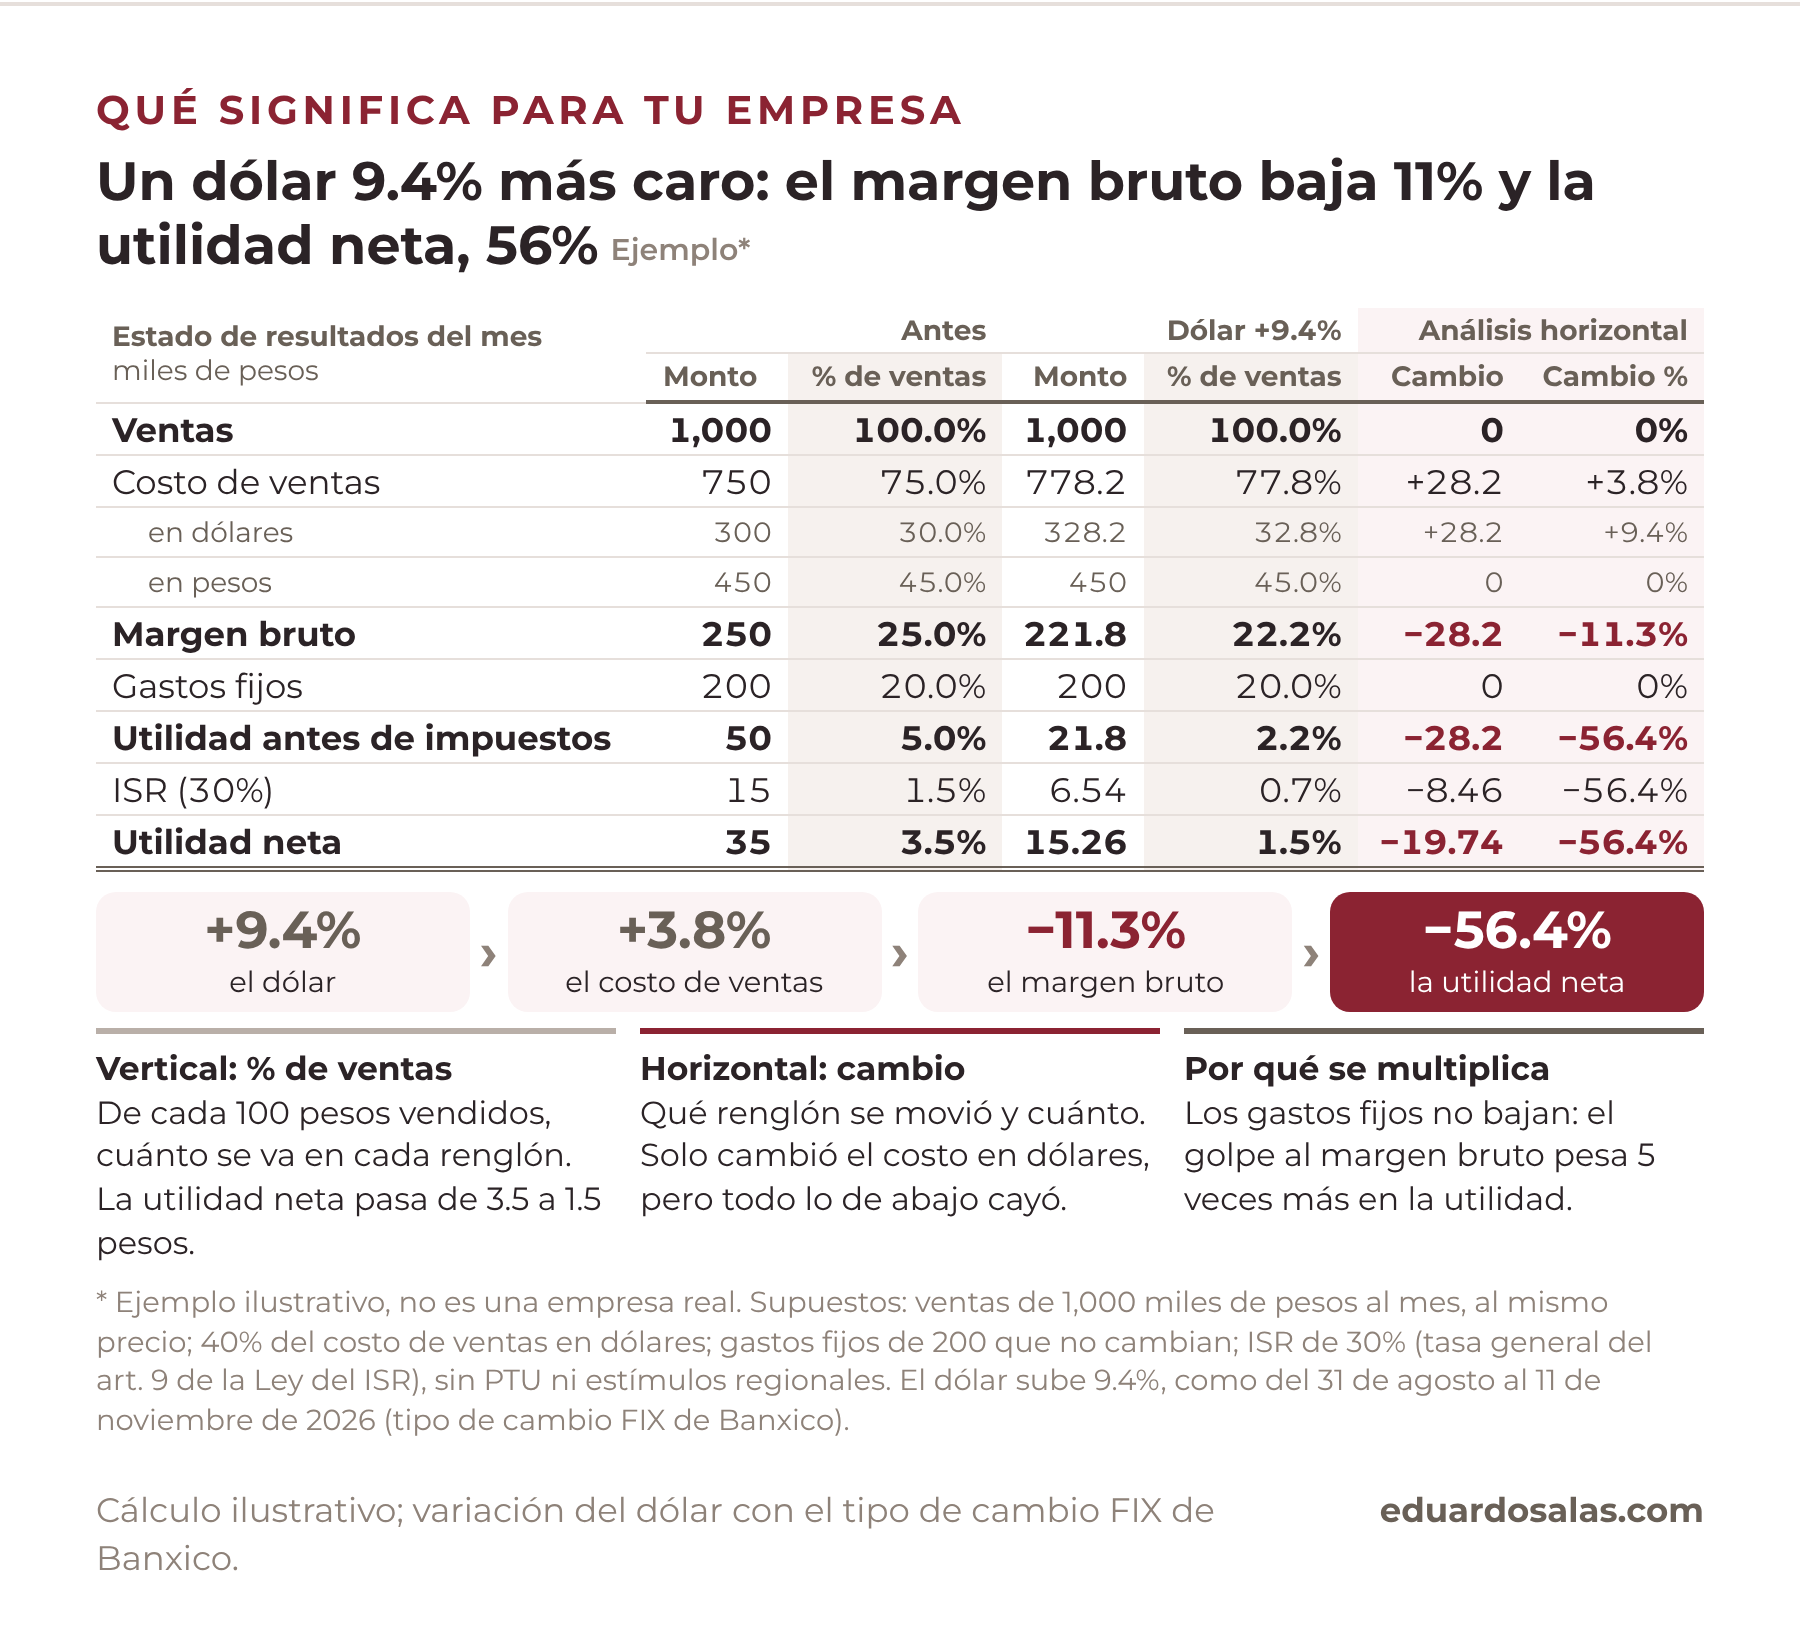
Un ejemplo para dimensionarlo (ilustrativo, no es una empresa real). Una distribuidora vende 1,000 miles de pesos al mes. Su costo de ventas es de 750 y su margen bruto, de 250. Si 40% de su costo está en dólares, son 300 expuestos. Con un dólar 9.4% más caro, ese costo sube 28.2. Si no puede subir precios, su margen bruto baja de 250 a 221.8: pierde 11% de su margen bruto por el tipo de cambio.
El golpe crece conforme se baja por el estado de resultados. Si sus gastos fijos son de 200 y no cambian, la utilidad antes de impuestos pasa de 50 a 21.8. Después de un impuesto sobre la renta (ISR) de 30%, la utilidad neta baja de 35 a 15.26: 56% menos. Los gastos fijos no se mueven, así que el golpe al margen bruto pesa cinco veces más en la utilidad.
Por eso conviene leer el estado de resultados en porcentajes. El análisis vertical divide cada renglón entre las ventas: de cada 100 pesos vendidos, a esta empresa le quedaban 3.5 de utilidad neta y ahora le queda 1.5. El análisis horizontal compara cada renglón contra el periodo anterior: solo cambió el costo en dólares, pero todo lo de abajo cayó.
El golpe no es igual en todo el país. Diego Solórzano, con microdatos del índice de precios al consumidor, encontró que el traspaso es mayor en las regiones más cercanas a la frontera con Estados Unidos y donde se importa más. Eduardo Saucedo y Jorge González llegaron a una conclusión parecida: entre 2002 y 2016, los movimientos del tipo de cambio afectaron sobre todo a las ciudades fronterizas. Y otro estudio de Banxico encontró que el traspaso es mayor cuando el peso se deprecia que cuando se aprecia.
La otra cara de la moneda es real: quien cobra en dólares gana, siempre que sus costos no estén también en dólares.
Pregunta para tu empresa: ¿qué porcentaje de tus costos está en dólares, aunque lo pagues en pesos?
3. Hacia atrás: tus proveedores y los de ellos
Los choques no se quedan donde caen: viajan por la cadena. Jean-Noël Barrot y Julien Sauvagnat estudiaron qué pasa cuando un desastre natural golpea a un proveedor en Estados Unidos. Sus clientes vieron caer su crecimiento de ventas entre 2 y 3 puntos porcentuales, sobre todo cuando el insumo era difícil de sustituir. Y el golpe se extendió a los otros proveedores de ese mismo cliente, aunque a ellos no les hubiera pasado nada.
Con el crédito pasa algo parecido. Un estudio con grandes empresas (Ağca y coautores) encontró que los problemas de crédito de una empresa se transmiten a sus proveedores y clientes, y que los adversos persisten hasta el segundo y tercer eslabón. El crédito entre proveedores y la dependencia de un cliente grande los amplifican.
La liquidez es el amortiguador. En Turquía, un pequeño aumento inesperado de un impuesto a la importación se propagó de los proveedores afectados a sus clientes, y las empresas con poca liquidez amplificaron la transmisión (Demir y coautores). Tu caja no solo te protege a ti: evita que tú seas el eslabón que pasa el golpe.
Pregunta para tu empresa: ¿tus tres proveedores principales importan? ¿Les pagan en dólares a los suyos? ¿Tienes un sustituto si fallan?
4. Hacia adelante: tus clientes y los de ellos
Lo que pasa en Estados Unidos manda en la economía mexicana. Investigadores de Banxico (Carrillo, Elizondo y Hernández-Román) estimaron que los choques de Estados Unidos explican cerca de 75% de las fluctuaciones esperadas de la producción de México a tres años. La mitad viene de cambios en la demanda estadounidense. Los vínculos financieros pesan tanto como los comerciales.
Esa relación es más estrecha en el norte. Un estudio de Banxico encontró que las regiones del norte se mueven más con el ciclo de Estados Unidos que el centro y el sur, y en la regionalización actual de Banxico, Sonora forma parte del norte. Otro estudio, con 32 países, encontró que un alza de tasas en Estados Unidos reduce la producción de los emergentes. El efecto es mayor cuando hay incertidumbre sobre la política de la Fed, y en los vecinos latinoamericanos pesa más el canal de la demanda.
La demanda viaja hacia atrás. Daron Acemoglu y coautores mostraron que los choques de demanda se propagan hacia los proveedores, y los de oferta hacia los clientes. Si tu cliente le vende a una maquiladora, a un exportador agrícola o a una mina, tú lo sentirás después que ellos, pero lo sentirás.
Pregunta para tu empresa: ¿cuánto de tus ventas depende, directa o indirectamente, de que alguien en Estados Unidos siga comprando?
5. Operación interna: inventarios, cobranza y flujo
Cuando el dinero se encarece, muchas empresas piensan en pedir más plazo a sus proveedores. La evidencia dice que es un colchón incierto. En Japón, muy pocas PyMEs consiguieron plazos más largos tras la crisis de 2008 y tras el COVID (3.5% y 1.4%). Y las que los consiguieron recortaron más sus compras. Lo que sí ayudó fue el apoyo de su banco, sobre todo la flexibilización de los créditos vigentes (Tsuruta y Uchida).
En Túnez, en cambio, usar crédito de proveedores se asoció con mejores ventas durante el confinamiento, sobre todo en industrias que dependen de financiamiento externo. Y en México, después de un alza de la Fed, los proveedores extranjeros extendieron más crédito comercial; para las empresas con más restricciones, solo dentro de relaciones que ya existían (London y Silvestrini). La lección común: el crédito comercial se gana antes de necesitarlo.
También importa cómo llegas. Un estudio con empresas de varios países encontró que las que ya tenían problemas para conseguir crédito antes de la pandemia sufrieron más problemas de liquidez durante ella.
Pregunta para tu empresa: si tu cliente principal te paga 30 días tarde, ¿cuántos días aguantas?
6. Decisión y conducta: cómo reaccionas tú
Hay dos errores comunes: paralizarse o sobrerreaccionar. Uno muy concreto es presupuestar con el tipo de cambio de hoy. Con datos de 2016 a 2026, quien presupuestó con el tipo de cambio del día se equivocó a tres meses en más de 3.5% la mitad de las veces. Una de cada diez veces, el error fue de más de 8.6% (cálculo propio con datos de Banxico). El movimiento de este otoño, de 9.4% en poco más de dos meses, rebasa ese extremo.
El otro error es autoexcluirse: no pedir crédito por suponer que lo van a negar. Un estudio con PyMEs de muchos países encontró que la información confiable, como estados financieros auditados, reduce tanto el desaliento a pedir como el rechazo.
Pregunta para tu empresa: ¿tu presupuesto 2027 tiene un solo tipo de cambio o un rango?
Lo que todavía no sabemos
Conviene ser honestos con los límites. La Fed puede subir un cuarto de punto, medio punto o sorprender. El mercado ya descontó buena parte del alza, así que el efecto adicional sobre el peso puede ser menor de lo que sugieren los titulares. Y ninguno de los estudios citados mide a Sonora por separado: lo que aquí se dice de la región sale de estudios sobre el norte y la frontera, no de datos propios del estado.
Qué hacer en tu empresa
- Haz tu mapa de exposición en una hoja: deuda, costos, precios y ventas, cada uno en pesos o en dólares, directo o a través de proveedores y clientes.
- Presupuesta con tres tipos de cambio, no con uno: el de hoy, uno 4% arriba y uno 9% arriba. Son cerca de los errores típico y extremo de los últimos diez años. Revisa con cuál dejas de ganar.
- Habla con tus proveedores clave ahora, antes de necesitar plazo. La evidencia dice que el crédito comercial aparece en las relaciones que ya existen.
- Cuida la liquidez como un activo de toda tu cadena. Un colchón de caja te protege a ti y evita que tú seas el eslabón que transmite el golpe.
- Revisa tu crédito en pesos. Si es variable, el recorte de Banxico te puede ayudar en los próximos meses, aunque menos de lo que dolieron las alzas. Si piensas pedir, prepara información confiable y no te autoexcluyas.
- Si cobras en dólares, no gastes la ganancia cambiaria todavía. El tipo de cambio también se mueve en sentido contrario.
Qué vigilar
- 9 de diciembre: decisión de la Fed.
- 10 de diciembre: inflación de noviembre en Estados Unidos.
- Diciembre: última decisión del año de Banxico.
Descarga la infografía en PDF (4 páginas, tamaño carta): las cifras, los detonadores, el cubo y qué hacer en tu empresa.
Eduardo Salas García · 11 de noviembre de 2026
Fuentes
Datos oficiales
- Federal Reserve: comunicados del FOMC (16/09 y 28/10/2026) y calendario 2026. federalreserve.gov
- U.S. Bureau of Labor Statistics: Consumer Price Index, octubre de 2026 (10/11/2026). bls.gov
- Banco de México: Anuncio de Política Monetaria (05/11/2026) y Reporte sobre las Economías Regionales (10/09/2026). banxico.org.mx
- Ley del Impuesto sobre la Renta, artículo 9: tasa de 30% para personas morales (usada en el ejemplo ilustrativo). diputados.gob.mx
- Banxico SIE: tasa objetivo (SF61745) y FIX (SF43718), consulta 11/11/2026. FRED: límite superior de la Fed (DFEDTARU), consulta 08/11/2026.
- Cálculos propios: brecha diaria desde el 16/12/2008; variación y volatilidad a 60 días del FIX; error de presupuestar a tres meses (2016–2026); relación mensual brecha–peso (129 meses). Ejemplo de margen: ilustrativo.
Noticias (periodismo y columnas de opinión; fuente de pago)
- Bloomberg: Evening Briefing Americas (10/11/2026), Morning Briefing Español (4 y 10/11/2026), Odd Lots (10/11/2026) y Points of Return de John Authers (29/10 y 11/11/2026).
Investigación
- Ağca, Babich, Birge y Wu (2021). Management Science. doi.org/10.1287/mnsc.2021.4174 · artículo arbitrado
- Acemoglu, Akcigit y Kerr (2016). NBER Macroeconomics Annual. doi.org/10.1086/685961 · artículo arbitrado
- Alvarado Lagunas (2026). Problemas del Desarrollo, 57 · artículo arbitrado
- Ángeles, Cortés y Sámano (2019). Banco de México, DI 2019-10 · documento de trabajo
- Barrot y Sauvagnat (2016). The Quarterly Journal of Economics. doi.org/10.1093/qje/qjw018 · artículo arbitrado
- Capistrán, Ibarra y Ramos-Francia (2011). Banco de México · documento de trabajo
- Carrillo, Elizondo y Hernández-Román (2020). Journal of International Money and Finance. doi.org/10.1016/j.jimonfin.2020.102148 · artículo arbitrado
- Cole, Dietrich y Frost (2019) · documento de trabajo
- Delajara (2012). Banco de México, DI 2012-01 · documento de trabajo
- Demir, Javorcik, Michalski y Örs (2022). The Review of Economics and Statistics. doi.org/10.1162/rest_a_01162 · artículo arbitrado
- Ibarra (2016). Applied Economics. doi.org/10.1080/00036846.2016.1139680 · artículo arbitrado
- Kalemli-Özcan (2019). NBER WP 26297. doi.org/10.3386/w26297 · documento de trabajo
- Khan (2022). Research in International Business and Finance, 59 · artículo arbitrado
- Lastauskas y Nguyen (2024). Journal of International Financial Markets, Institutions and Money. doi.org/10.1016/j.intfin.2024.101956 · artículo arbitrado
- Le, Chauvet y Marouani (2024). World Development, 182. doi.org/10.1016/j.worlddev.2024.106673 · artículo arbitrado
- London y Silvestrini (2024). SSRN. doi.org/10.2139/ssrn.4986328 · preprint
- Maravalle y González Pandiella (2022). OECD Economics Department WP 1734. doi.org/10.1787/acf23bc6-en · documento de trabajo
- Saucedo y González (2021). Revista Mexicana de Economía y Finanzas, 16(2). doi.org/10.21919/remef.v16i2.468 · artículo arbitrado
- Solórzano (2023). Latin American Journal of Central Banking. doi.org/10.1016/j.latcb.2023.100100 · artículo arbitrado
- Tsuruta y Uchida (2024). Pacific-Basin Finance Journal, 88. doi.org/10.1016/j.pacfin.2024.102556 · artículo arbitrado


 by

Deja un comentario